美债以及黄金之间的联动关系。花旗认为,如果美国在维护美债市场稳定的同时,接受美元适度走弱,那么美元资产的定价逻辑可能发生变化
美日汇率政策正在成为全球金融市场新的关注焦点。
据花旗8月19日发布的日本外汇研究报告,随着美国财政部与日本财务省在汇率问题上的协调升温,市场可能需要重新审视美元、日元、美债以及黄金之间的联动关系。花旗认为,如果美国在维护美债市场稳定的同时,接受美元适度走弱,那么美元资产的定价逻辑可能发生变化,黄金作为非主权储备资产的配置价值也将进一步提升。
报告认为,近期美日政策协调的重点之一,是抑制日元过度贬值。若相关干预持续推进,EUR/JPY可能成为市场观察政策行动的重要指标。
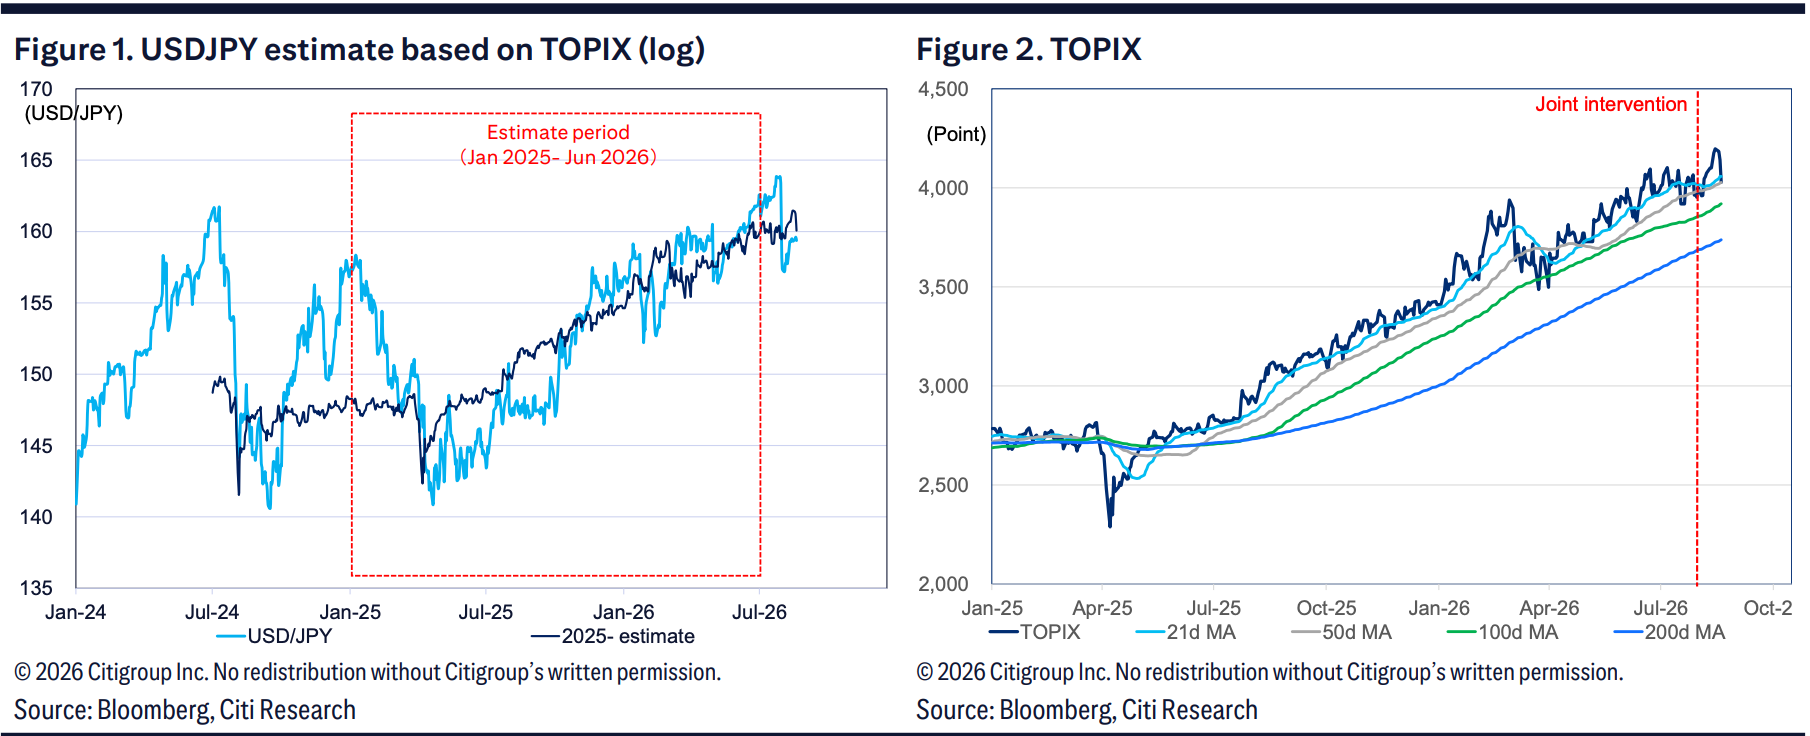
美日汇率政策协调受到关注
近年来,日元持续偏弱,一度成为全球外汇市场的重要风险变量。
对于日本而言,日元过度贬值会推高进口成本,并进一步增加能源、原材料等商品的输入性通胀压力。与此同时,日元快速贬值也可能引发市场对日本金融稳定以及资本流动的担忧。
花旗认为,美国方面开始更加关注日元汇率,并不只是单纯的汇率问题,而可能与更广泛的经济安全和金融稳定目标有关。
从美国角度看,美元过强虽然能够降低进口商品价格,但也可能对美国制造业竞争力以及出口形成压力。同时,如果美国希望降低长期融资成本,美元汇率、美国国债收益率以及全球资本配置之间的关系就更加值得关注。
因此,市场开始关注一个新的政策组合:美国未必需要维持美元长期强势,而可能在美元、利率和美债市场之间寻找新的平衡。
EUR/JPY可能成为重要观察指标
在外汇市场上,花旗特别关注欧元兑日元汇率。
报告认为,如果EUR/JPY继续向185至186区域靠近,可能重新成为市场关注的关键位置。此前市场已经出现过围绕日元汇率的政策干预预期,因此这一水平可能成为观察日本方面是否进一步采取行动的重要参考。
相比单纯观察USD/JPY,EUR/JPY能够更加直接地反映欧元与日元之间的利差变化以及资金套息交易情况。
如果日元继续走弱,大量资金可能通过借入低成本日元、投资其他高收益资产的方式获取收益。当日元出现快速升值时,这类交易又可能反向平仓,从而放大外汇市场波动。
因此,一旦美日政策协调进一步强化,EUR/JPY可能成为市场观察日元政策风险的重要窗口。
美元强势逻辑可能发生变化
更值得关注的是美元本身。
过去较长时间里,美国相对较高的利率、较强的经济增长以及全球资金对美元资产的需求,共同支撑美元表现。
但目前美国面临的情况已经有所变化。
一方面,美国财政赤字和政府债务规模持续扩大,长期国债收益率面临较大的上行压力;另一方面,美国政府又希望降低长期融资成本,避免高利率进一步增加政府债务利息负担。
在这种背景下,如果美元持续保持强势,虽然有利于控制进口价格,但也可能使美国金融条件维持在较高水平。
因此,市场开始讨论一种新的政策逻辑:通过适度降低美元强势,配合美债市场操作,从而缓解部分金融和财政压力。
这并不意味着美国会主动追求美元大幅贬值,而是美元汇率在政策目标中的优先级可能发生变化。
美债市场也可能受到影响
汇率政策变化的另一条重要传导路径,是美国国债市场。
近期美国财政部扩大长期国债回购规模,引发市场对美国债务管理方式的关注。
财政部回购长期国债,可以在一定程度上改善相关债券的流动性,并缓解长端收益率快速上升带来的市场压力。但从长期来看,美国政府仍然需要持续发行国债,以弥补财政赤字和偿还到期债务。
因此,回购本身并不能解决美国财政赤字和债务规模持续增长的问题。
如果未来美国进一步调整国债发行结构,例如增加短期国库券发行,同时通过回购等方式改善长期债券市场流动性,那么美国国债的期限结构可能发生变化。
与此同时,如果美国希望海外投资者继续持有美国国债,也需要考虑汇率因素。
这意味着,美元、美国国债收益率以及美国政府债务结构之间的关系可能比过去更加复杂。
黄金为何成为重要受益资产
在这种政策环境下,黄金的吸引力正在受到市场关注。
与美元、欧元、日元以及美国国债不同,黄金不对应任何一个国家的主权信用,也不需要依靠某个国家持续维持财政偿付能力。
过去几年,全球央行持续增加黄金储备,本身就反映出部分国家希望降低对单一货币资产依赖的趋势。
如果未来美元政策更加注重经济增长、债务融资成本和汇率稳定之间的平衡,那么美元资产的长期定价逻辑可能进一步发生变化。
对于投资者而言,这意味着黄金不仅仅是传统意义上的避险资产,也可能继续承担全球储备资产多元化的功能。
花旗因此对黄金持较为积极的看法。其核心逻辑并不是单纯押注地缘冲突,而是认为美元政策、全球储备结构以及美国债务管理方式的变化,可能共同推动黄金重新定价。
黄金、美债与美元进入新的博弈阶段
当然,这一逻辑并非没有风险。
如果美国经济重新表现出较强韧性,同时通胀持续高于预期,美联储维持较高利率的时间可能更长,美元和美国国债收益率仍可能重新走强。
此外,美日汇率协调是否能够持续,以及日本方面是否真正采取更大规模的市场干预,也存在较大不确定性。
对于黄金而言,短期上涨之后同样可能出现获利回吐。美元走势、美国实际利率以及美联储货币政策仍然是影响金价的重要因素。
因此,目前更值得关注的并不是某一次汇率干预本身,而是背后的政策方向是否发生变化。
如果美国开始更加重视降低长期融资成本,日本继续寻求稳定日元汇率,同时全球央行持续推动储备资产多元化,那么美元、美债和黄金之间的资金配置关系可能进一步调整。
从这个角度来看,日元、美国长债和黄金正在成为观察全球金融体系变化的三条重要线索。
未来市场可以重点关注EUR/JPY是否再次接近185至186区域、USD/JPY是否出现明显政策干预信号、美国长期国债收益率走势,以及黄金在美元走弱环境下能否维持强势。
如果这些因素同时朝着有利于黄金的方向发展,那么黄金的上涨就可能不再只是短期避险行情,而是全球储备资产重新配置趋势的一部分。
市场有风险,投资需谨慎。本文仅用于信息分享,不构成任何投资建议。