当地时间8月19日,美国财政部宣布扩大长期美国国债回购规模,将10年至30年期国债单次回购上限由20亿美元提高至至少40亿美元。消息公布后,美国长期国债收益率迅速回落,美股三大股指也结束此前连续调整走势。
美国财政部长贝森特正在加大对债券市场的政策干预力度。
当地时间8月19日,美国财政部宣布扩大长期美国国债回购规模,将10年至30年期国债单次回购上限由20亿美元提高至至少40亿美元。消息公布后,美国长期国债收益率迅速回落,美股三大股指也结束此前连续调整走势。
这一举动被市场视为贝森特近期试图压低长期融资成本的又一次重要行动。
Bianco Research总裁Jim Bianco在社交平台X上评论称,过去市场常说“当美联储开始恐慌时,债券交易员就可以停止恐慌”,如今或许应该改成“当贝森特开始担忧时,债券交易员就可以停止恐慌”。
从市场反应来看,财政部此次行动确实产生了明显的短期效果。但问题在于:财政部扩大国债回购,究竟能够改变长期美债的运行方向,还是只能暂时缓解市场压力?
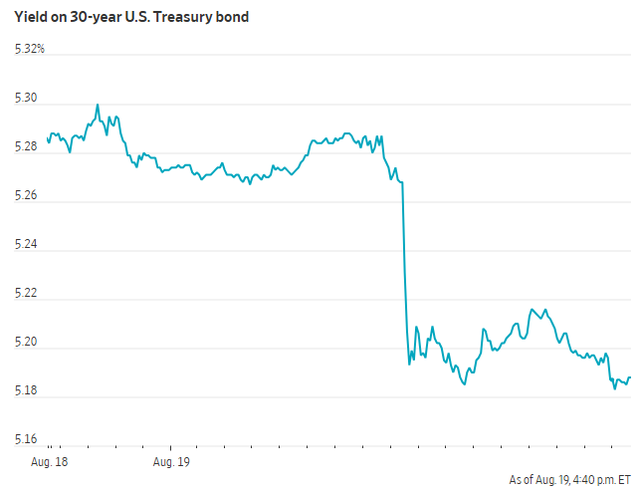
财政部扩大回购,长债收益率迅速回落
美国长期国债收益率近期持续走高。
此前,30年期美债收益率一度突破5.3%,创下近二十年来的新高;10年期美债收益率也升至4.7%以上。长期利率持续上行,不仅增加美国政府债务融资成本,也推高企业贷款、居民住房贷款等整个经济体系的融资成本。
在这种背景下,美国财政部宣布扩大国债回购操作。
根据财政部安排,从9月9日至11月4日期间,10年至20年期以及20年至30年期美国国债单次回购规模上限将由20亿美元提高至至少40亿美元。
消息公布后,市场迅速作出反应。
30年期美债收益率一度下降接近10个基点,10年期美债收益率也明显回落。与此同时,美国股市同步反弹,标普500指数、道琼斯工业平均指数和纳斯达克综合指数均录得上涨。
法国贸易银行美国利率策略主管John Briggs认为,财政部选择这一时间点扩大回购,向市场释放出的信号非常明确,即美国政府不希望长期国债收益率继续快速上升。
更重要的是,这一行动告诉投资者,美国财政部仍然拥有进一步干预债券市场的政策工具。
贝森特正在改变传统财政部操作方式
从传统意义上看,美国财政部主要负责管理政府债务,而美联储负责通过货币政策影响利率和金融条件。
财政部通常强调国债发行的稳定性和可预测性,避免频繁改变债务发行计划,以免干扰市场定价。
但贝森特上任之后,这种传统操作方式正在出现变化。
贝森特拥有多年对冲基金从业经历,对利率、汇率和宏观市场较为熟悉。他此前也曾多次强调,美国政府需要关注金融市场的实时变化,并希望通过降低长期国债收益率,进一步压低抵押贷款和其他融资成本。
问题在于,长期美债收益率并不是财政部单方面能够决定的。
长期利率不仅受到美联储政策影响,还与美国经济增长、通胀预期、财政赤字、国债供给以及全球投资者需求密切相关。
因此,当长期美债收益率持续上升时,财政部如果希望直接改变市场预期,就必须采取更加积极的债务管理措施。
此次扩大回购,正是这种政策思路的体现。
回购长债能否真正解决问题?
美国财政部强调,国债回购的主要目的仍然是改善市场流动性。
随着国债发行时间变长,一些旧券的交易活跃度下降,市场流动性可能出现分化。财政部回购这些流动性较差的旧券,可以帮助金融机构释放资产负债表空间,并进一步提高新发行国债的交易效率。
从这个角度看,回购并不等同于美联储的量化宽松。
财政部无法像美联储那样创造新的货币购买国债。财政部进行回购后,仍然需要通过发行新的国债等方式筹集资金。
这也是市场争议所在。
如果美国财政部一边回购长期国债,一边通过增加短期国库券发行来筹集资金,那么美国政府实际上可能是在调整债务期限结构,而不是减少债务规模。
换句话说:
回购能够改变“债务长什么样”,却无法改变“美国欠了多少钱”。
目前美国财政赤字仍然处于较高水平,政府债务规模也在不断扩大。在这种情况下,仅依靠回购操作很难从根本上解决长期美债收益率面临的上行压力。
回购规模不算小,但与美债市场相比仍有限
从绝对规模来看,此次回购额度明显增加。
按照单次40亿美元的规模计算,如果未来维持类似操作节奏,财政部一年回购的10年至30年期国债可能达到约1280亿美元。
这一数字相对于相关期限国债的年度发行量并不算小。
但如果放到整个美国国债市场中观察,其影响仍然有限。
美国国债存量规模已经达到数十万亿美元,仅占整个债券市场很小一部分的回购操作,很难单独改变供需基本面。
这也是部分市场人士对该政策持谨慎态度的原因。
如果美国财政赤字继续扩大,政府仍然需要不断发行新债。如果投资者对美国财政可持续性的担忧继续增加,那么财政部即使持续扩大回购,也可能很难长期压制长期收益率。
贝森特此前的立场也引发争议
更值得关注的是,贝森特目前的债务管理方式,与他过去的一些观点存在一定反差。
2024年,贝森特曾批评拜登政府过度依赖短期国库券融资,认为这种做法可能扭曲美国国债市场。
但如今,如果财政部通过回购长期国债,同时增加短期国库券发行,就可能导致美国政府债务结构进一步向短端倾斜。
这种方式短期内有助于降低长期融资成本,但也会增加政府对短期利率变化的敏感程度。
一旦未来美联储重新加息,或者短期市场利率持续维持高位,大量短期债务到期后就需要以更高成本进行再融资,美国政府的利息支出可能进一步增加。
因此,这实际上是一种债务期限结构之间的权衡。
短期解决长端压力,可能意味着把部分风险转移到未来的短端融资成本上。
真正决定美债走势的仍是财政基本面
财政部此次行动能够迅速影响市场情绪,但能否改变长期趋势,最终仍取决于美国财政和经济基本面。
如果未来美国通胀继续维持高位,经济增长保持韧性,美联储难以快速降息,那么长期美债收益率仍然可能受到上行压力。
另一方面,如果美国财政赤字持续扩大、国债发行规模不断增加,而海外投资者对美国国债的需求增长有限,市场就需要更高的收益率才能吸引足够资金承接新增债券。
这意味着,财政部的回购政策能够解决一部分流动性问题,却很难独立解决美国长期债务供需矛盾。
因此,当前市场真正需要关注的并不是财政部一次回购操作能够买多少国债,而是美国政府是否会持续使用类似工具,以及这些措施能否改变投资者对美国财政和长期通胀的预期。
美债、美元与美股将受到连锁影响
此次政策对金融市场的影响并不局限于债券市场。
如果长期美债收益率下降,企业和居民融资成本可能得到一定程度缓解,对股票估值尤其是成长型股票形成支持。
这也是为什么财政部扩大回购消息公布后,美股出现反弹。
但与此同时,如果市场认为财政部正在越来越主动地干预债券市场,也可能引发另外一种担忧:美国国债的市场定价是否正在受到政策因素越来越大的影响?
如果投资者开始认为收益率不再完全由市场供需和经济基本面决定,那么部分资金可能重新评估美国国债的风险收益比。
这可能进一步影响美元、黄金以及其他全球资产的资金流向。
因此,贝森特面临的并不是简单的“把收益率压下来”这一问题。
他需要在降低政府融资成本、维持债券市场流动性、控制通胀预期以及保持市场定价机制之间寻找平衡。
市场最终仍会给出答案
贝森特此次扩大长期国债回购,短期效果已经非常明显。
长期美债收益率快速回落,美股同步反弹,说明市场认可财政部愿意采取行动稳定债券市场的信号。
但从更长时间维度来看,回购规模相对于美国庞大的债务存量仍然有限。
如果财政赤字继续扩大、国债供应持续增加,同时通胀和利率长期维持高位,那么单纯依靠回购操作很难永久改变长期美债的运行方向。
因此,这次行动更值得关注的意义或许不是财政部能够买回多少国债,而是它向市场释放了一个更加明确的信号:
当长期收益率快速上升并开始影响美国财政和金融市场时,美国政府愿意比过去更加主动地介入债券市场。
而这种政策风格能否持续,以及市场是否愿意继续相信财政部拥有足够的工具稳定长端美债,将成为未来美国债券市场的重要观察点。
市场有风险,投资需谨慎。本文仅用于信息分享,不构成任何投资建议。