美国财政部扩大长期美债回购规模后,市场迅速作出反应。中信建投最新研报认为,此次操作虽然形式上属于财政部常规国债管理工具,但由于回购计划调整时点和当前美债市场环境较为特殊,其信号意义可能明显强于实际资金规模。
中信建投指出,此次财政回购并非“QE”,也难以从根本上改变美国长期国债供需格局,但可能在短期内稳定美债收益率预期,并缓解由长端利率快速上升引发的市场波动。

回购规模翻倍,美债收益率快速回落
8月19日晚间,美国财政部宣布,将10年至20年期、20年至30年期两个期限段的流动性支持回购单次上限,从此前的20亿美元提高至至少40亿美元。
这一调整将于9月9日生效,并持续至11月4日本轮再融资季末。
中信建投测算,本轮10年至30年期国债回购规模增量约为140亿美元。
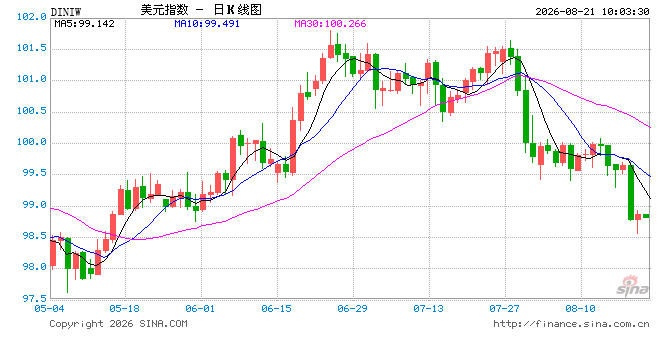
消息公布后,美债市场迅速反应。30年期美债收益率从盘中的5.27%左右回落至5.19%附近,10年期美债收益率从4.68%左右降至4.65%;美元指数同步走弱,黄金价格则明显上涨,美股市场也出现反弹。
而在此之前,美债长端已经连续承压。
8月18日,30年期美债收益率一度升至5.33%,创2007年以来新高;此前美国30年期国债拍卖的中标利率也创下2001年以来高位。
因此,在中信建投看来,财政部此次突然扩大回购规模,所释放的市场信号值得关注。
为什么这次回购“不太寻常”?
从制度本身来看,美国财政部回购国债并不是新工具。
美国财政部此前已经将国债回购分为“流动性支持”和“现金管理”两类。其中,流动性支持回购主要针对市场上的老券,为流动性较弱的国债提供退出渠道。
但中信建投认为,这一次操作存在两个比较明显的不同。
首先,调整时点较为特殊。
8月初美国财政部刚刚公布季度再融资安排,当时10年至30年期国债在9月9日至11月4日期间的流动性支持回购规模合计约140亿美元。
不到两周后,财政部就宣布将相关期限的单次回购上限翻倍。
在财政回购机制运行以来,这种季度中途调整回购安排的情况并不常见。
其次,目前美债市场并没有出现明显的流动性危机。
中信建投数据显示,过去60个交易日中,30年期美债收益率单日波动超过一个标准差的交易日比例,与过去一年整体水平相近。
与此同时,8月18日美国财政部进行20亿美元常规回购时,市场认购金额约为回购规模的10倍,说明市场交易功能整体仍然正常。
因此,中信建投认为,这次回购加码的意义可能已经不只是改善老券流动性。
其真正值得关注的地方,在于财政部释放出的利率预期管理信号。
财政部为何开始关注长端利率?
在中信建投看来,此次回购加码背后,是美国长期国债收益率持续上行带来的压力。
这一轮长端美债收益率上升,主要受到两方面因素影响。
一方面,美国政府融资需求持续扩大。
美国财政赤字规模庞大,国债供给压力长期存在。与此同时,市场对于未来美国利息支出的担忧也在增加。
另一方面,AI基础设施投资正在产生新的长期融资需求。
随着数据中心、芯片、电力基础设施等领域持续投入,科技企业和相关基础设施企业也需要通过债券市场筹集大量资金。
这意味着,在相同期限的债券市场中,美国政府和AI企业都在争夺长期资金。
政府债务供给增加与AI资本开支扩张叠加,可能共同推高长期国债的期限溢价。
中信建投认为,这也是当前美债长端收益率持续走高的重要背景。
回购能否真正压低美债收益率?
从短期来看,答案可能是肯定的。
财政部扩大回购规模,可以改善部分老券流动性,同时向市场释放政策信号,在一定程度上缓解投资者对长端美债快速上涨的担忧。
8月19日的市场表现已经说明了这一点。
但从中长期来看,回购规模本身仍然有限。
中信建投认为,美国政府债务扩张以及AI企业融资需求并没有因为财政部扩大回购而发生根本变化。
换句话说,回购能够改善市场情绪,却难以改变长期资金供需关系。
因此,此次操作对美债市场的实际影响可能有限,其“信号意义”反而更加重要。
如果未来美国财政部继续通过调整债务发行结构、回购长债等方式稳定长端收益率,那么市场可能会进一步关注美国财政政策对于债券市场的影响。
对美股:短期有利于缓解市场压力
近期美债收益率快速上涨,已经成为压制全球风险资产的重要因素之一。
尤其是30年期美债收益率突破5.3%之后,市场对于美国长期融资成本、财政赤字以及资产估值的担忧明显升温。
因此,如果财政部的回购操作能够阶段性压低长端收益率,理论上有利于缓解美股市场的估值压力。
中信建投认为,此次回购针对性稳定市场预期,有助于缓解短期美股市场的恐慌情绪。
不过,这并不意味着美股长期上涨逻辑因此得到彻底强化。
如果美国财政赤字继续扩大,同时AI企业融资需求保持高位,长期利率中枢仍可能面临上行压力。
对黄金:美元信用与去美元化逻辑受到关注
相比美债和美股,黄金可能是此次财政操作中另一个值得关注的资产。
中信建投认为,如果美国财政政策越来越多地介入长端利率管理,市场可能进一步关注美国财政、货币政策与美元信用之间的关系。
从资产配置角度看,黄金并不对应任何单一主权政府的负债,因此在市场担忧美元信用以及美国财政可持续性时,黄金往往更容易获得资金关注。
近期黄金价格在美债收益率快速回落、美元走弱的背景下明显上涨,也反映出这一逻辑。
不过,中信建投同时提醒,黄金价格仍然受到地缘政治、油价、实际利率以及美联储政策等多个因素影响,短期波动可能依然较大。
美债长端利率的核心矛盾并未消失
综合来看,中信建投认为,此次美国财政部扩大长期国债回购,更像是对当前美债市场压力的一次针对性应对。
对于美债而言,回购加码能够缓解短期压力,但很难从根本上逆转长期期限溢价上行趋势。
对于美股而言,长端收益率阶段性回落有助于缓解估值压力,短期风险偏好可能得到修复。
对于黄金而言,如果市场进一步强化对美国财政可持续性和美元信用的担忧,则可能强化黄金的配置价值。
未来真正值得关注的,是美国财政部是否进一步调整长债发行计划,以及AI企业发债规模能否持续维持高位。
如果11月再融资操作进一步减少长债发行,或者AI资本开支出现放缓,美债长端收益率可能获得阶段性支撑;反之,如果美国财政融资需求和AI基础设施融资继续快速增长,那么**“财政部回购压低利率”与“长期资本需求推高利率”之间的博弈,可能仍将持续。**
一句话总结:这次回购可以缓解市场的“急”,但暂时解决不了美国债务和长期融资需求的“慢性问题”。