美国财政部扩大长期美债回购规模,正在给美联储带来一个新的政策难题。
8月19日,美国财政部宣布,将10年至20年期、20年至30年期长期国债流动性支持回购的单次上限,从此前的20亿美元提高至至少40亿美元,并将于9月9日正式生效,持续至11月4日。
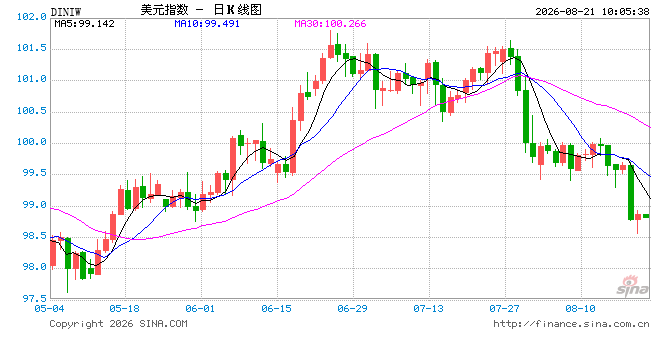
消息公布后,美国长期国债收益率明显回落,30年期美债收益率从5.27%左右快速回落至5.19%附近,10年期美债收益率也从4.68%降至4.65%左右。
与此同时,美元走弱,黄金价格明显上涨。
表面上看,这只是美国财政部扩大了一项美债回购操作。但在市场看来,真正值得关注的并不是40亿美元本身,而是美国财政部正在越来越主动地管理长期美债收益率。
这可能让美联储未来的政策判断变得更加复杂。

财政部为什么突然扩大长期美债回购?
所谓财政回购,并不是美联储购买国债,而是美国财政部使用自身资金回购市场上的部分国债。
这项制度本身并不新鲜。
美国财政部此前已经开展长期国债回购,主要目的之一是改善部分老券的市场流动性,为投资者提供退出渠道。
但这一次的特殊之处在于,财政部是在本季度回购计划公布后不久,突然扩大了长期国债回购规模。
而且,当前美债市场并没有出现明显的流动性危机。
因此,市场开始重新解读这一操作的政策含义。
近期美国长期国债遭遇明显抛售,30年期美债收益率一度升至5.33%,创2007年以来新高。
对于美国财政部而言,长期利率持续走高并不是一个好消息。
原因很简单:
美国政府需要大量融资。
美国政府债务规模持续增长,财政赤字也处于高位。如果长期国债收益率维持在较高水平,那么政府未来发行和置换债务时需要承担更高的利息成本。
因此,改善长端债券市场流动性、缓解长期收益率上行压力,对于财政部来说具有现实意义。
从这个角度来看,扩大回购更像是在给长期美债市场“降温”。
但问题也随之出现。
财政部压低长端利率,美联储可能不太轻松
长期美债收益率不仅关系到美国政府融资成本,也会影响整个金融市场。
美国企业融资、房地产贷款以及其他长期资产定价,都或多或少会受到长期国债收益率影响。
如果财政部通过回购操作推动长期收益率下降,金融环境可能随之重新宽松。
这恰恰可能与美联储当前需要关注的问题形成一定冲突。
因为美联储是否降息,并不是只看政策利率本身。
如果长期债券收益率下降、企业融资成本降低、金融条件明显改善,那么即使美联储维持政策利率不变,整个经济的融资环境也可能出现放松。
而目前美国通胀虽然已经较此前高点明显回落,但距离美联储2%的长期目标仍存在一定距离。
这意味着,如果财政政策主动推动金融条件放松,美联储可能需要更加谨慎地判断未来货币政策。
市场因此产生了一个值得关注的政策悖论:
财政部希望降低长期融资成本,美联储却可能需要防止金融条件过快宽松。
如果长期收益率因为财政部操作而明显下降,美联储甚至可能需要通过更长时间维持高利率,来抵消部分宽松影响。
当然,这并不意味着美联储一定会因此加息。
最终决定货币政策的仍然是通胀、就业、消费和经济增长等数据。
但财政部对长期利率的主动干预,确实可能让美联储判断金融环境时更加复杂。
美联储最大的麻烦:市场价格可能“不那么纯粹”了
更深层的问题,其实是美联储如何解读市场信号。
过去,投资者通常会通过美债收益率、美元以及金融市场走势来判断市场对经济和货币政策的预期。
例如,长期美债收益率快速上涨,可能意味着市场认为未来通胀更高,也可能意味着投资者要求更高的期限溢价,或者美国政府融资需求增加。
这些市场价格,本身就是美联储观察经济的重要参考。
但如果财政部越来越积极地通过回购等工具影响长期美债市场,那么收益率发生变化之后,市场就很难简单判断:
这是经济基本面发生了变化,还是政策操作改变了债券价格?
这也是市场目前担忧的核心之一。
美联储官员此前强调,应更多依赖经济数据和市场价格判断政策环境。
但如果财政部主动改变长期债券市场的价格,那么市场收益率提供的信息就可能受到一定干扰。
换句话说:
美联储希望通过市场价格观察经济,但财政部正在主动影响其中一个重要价格。
两者之间自然会产生一定的政策张力。
财政部和美联储的目标正在出现微妙差异
从目前的情况来看,美国财政部和美联储并不是完全站在对立面。
财政部关心的是政府融资成本和债券市场稳定。
美联储关心的是通胀、就业以及金融条件。
但随着美国政府债务规模不断扩大,两者之间的政策目标正在出现越来越明显的交集。
财政部希望长期利率不要过高。
美联储则需要确保金融条件不会因为长期利率快速下降而重新大幅宽松。
尤其值得注意的是,美国政府还面临巨大的长期融资需求。
与此同时,人工智能基础设施建设也正在产生庞大的资本需求。
数据中心、芯片、电力以及相关基础设施都需要大量资金。
这意味着美国政府和企业可能同时争夺长期资本。
一方面是政府需要发行更多国债。
另一方面是AI产业需要大量融资。
在长期资本供给有限的情况下,期限溢价存在持续上升的压力。
因此,即使财政部通过回购在短期内压低收益率,也未必能够从根本上改变美国长期债券市场的供需结构。
回购可以缓解压力,但很难解决美国债务问题
这也是市场需要保持清醒的地方。
财政回购并不等于量化宽松。
美国财政部不是美联储,也没有通过回购直接向金融体系永久投放基础货币。
从债务管理角度看,回购更多是对现有债务结构和市场流动性的调整。
因此,它能够对长期美债收益率形成阶段性影响,却很难从根本上解决美国财政赤字和债务增长的问题。
如果未来美国财政赤字仍然维持高位,政府继续发行大量国债,同时AI基础设施建设继续吸收长期资本,那么长期美债收益率仍然可能面临上行压力。
这意味着:
财政部回购可以“治标”,但未必能够解决长期利率上行的“病根”。
未来市场真正需要观察的,还是美国财政赤字、国债发行规模、长期债券拍卖需求以及投资者要求的期限溢价。
黄金可能成为另一个受益资产
值得注意的是,美债市场的变化也正在影响黄金。
如果美国财政部越来越积极地通过政策工具管理长期美债收益率,市场可能进一步关注美国财政和货币政策之间的关系。
与此同时,美国政府债务持续扩大,也会让投资者更加关注美元信用和美国财政可持续性。
这对于黄金而言可能形成中长期支撑。
此前美国长期美债收益率快速上涨时,黄金一度受到实际利率上升的压制。
但如果长期收益率开始回落,同时美元走弱,那么黄金持有的机会成本下降,资金重新配置黄金的动力就可能增强。
因此,从资产价格的角度来看,这次财政部扩大美债回购的影响并不局限于债券市场。
它实际上正在通过美债收益率—美元—黄金这一条链条向其他资产传导。
杰克逊霍尔会议值得关注
接下来市场的一个重要观察窗口,是杰克逊霍尔经济政策研讨会。
投资者将关注美联储官员如何评价当前的通胀、就业以及长期美债收益率走势,同时也会关注美联储如何看待财政部对债券市场的操作。
如果未来财政部继续扩大回购规模,而美联储又继续推动资产负债表收缩,那么两者对长期美债收益率的影响甚至可能出现相反方向。
财政部希望压低长端利率。
美联储资产负债表调整则可能对长期债券需求产生不同影响。
这意味着,美国财政政策与货币政策之间的协调问题,可能成为未来市场越来越关注的话题。
对于投资者而言,这次美债回购真正重要的并不是40亿美元这个数字,而是背后的政策信号:
当美国政府越来越重视长期融资成本时,财政部正在更主动地参与金融市场管理。
而对于美联储来说,未来需要回答的问题则是:
当财政政策开始影响长期利率,美联储还能否完全依赖市场价格判断金融环境?
这或许才是贝森特扩大美债回购之后,留给市场最大的悬念。
**风险提示:**本文仅作财经资讯和市场分析参考,不构成任何投资建议。市场有风险,投资需谨慎。