从财报数据来看,Tapestry刚刚交出了一份相当亮眼的成绩单。2026财年,公司营收达到80亿美元,同比增长14%,按固定汇率计算增长17%,超出市场预期
当地时间8月13日,旗下拥有蔻驰(Coach)和凯特·丝蓓(Kate Spade)的泰佩思琦(Tapestry)公布2026财年第四季度及全年业绩。
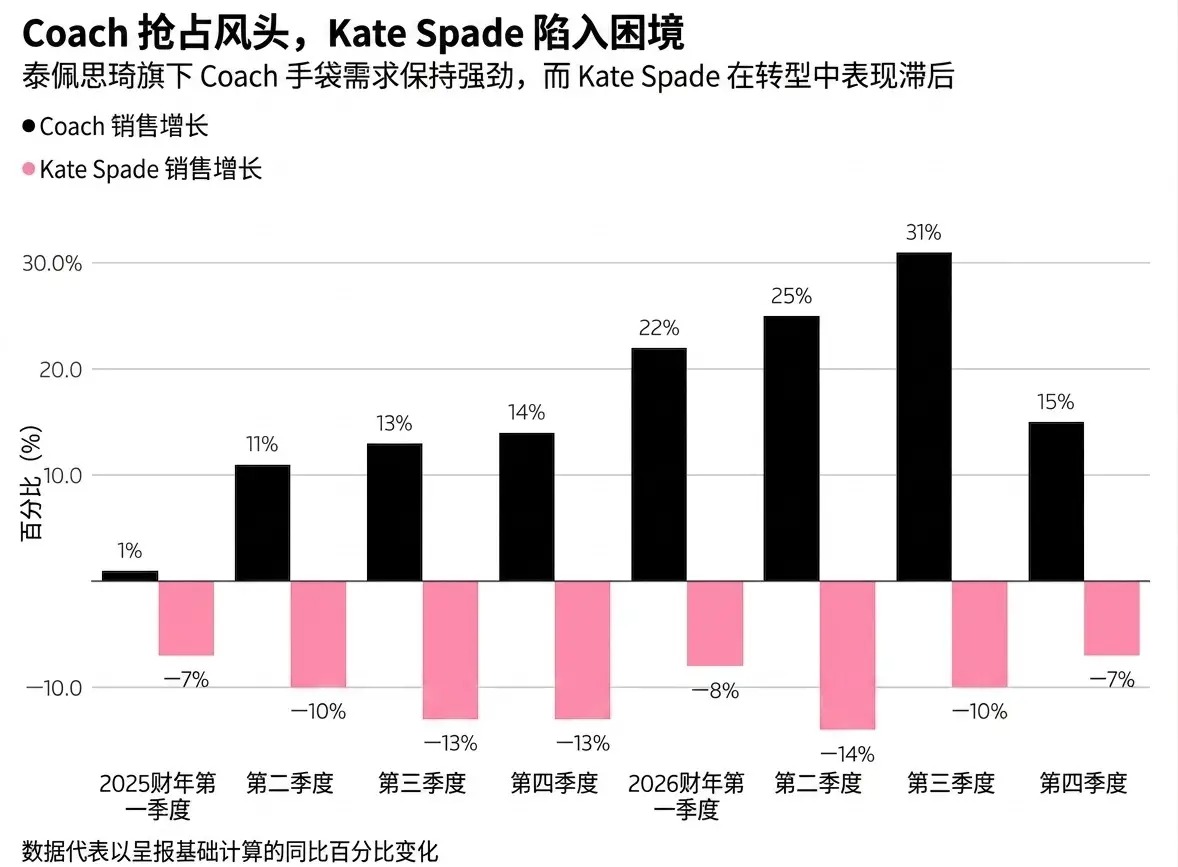
从财报数据来看,Tapestry刚刚交出了一份相当亮眼的成绩单。2026财年,公司营收达到80亿美元,同比增长14%,按固定汇率计算增长17%,超出市场预期。其中,蔻驰成为绝对的业绩核心,全年营收达到69亿美元,同比增长23%。
中国市场同样表现突出。2026财年,Tapestry大中华区销售额按固定汇率计算增长35%,第四季度增幅达到28%。
但与亮眼业绩形成鲜明对比的是资本市场的反应。
8月13日财报发布后,Tapestry股价大跌16.55%,创近六个月新低;过去三个交易日,公司股价累计跌幅达到22%,市值蒸发约72亿美元。
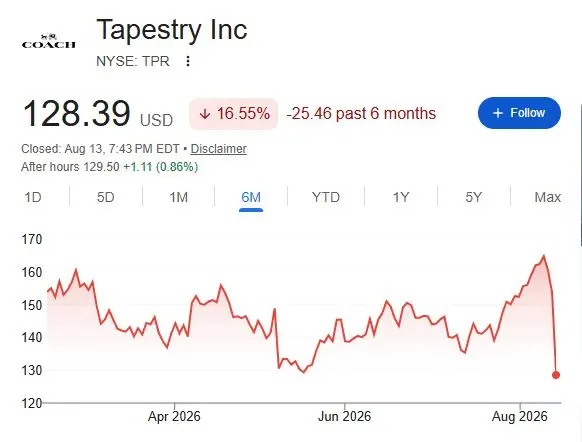
业绩越好,股价为何反而大跌?
关键在于市场更加关注未来。
财报显示,2026财年第四季度,Tapestry销售额达到19亿美元,同比增长9%,按固定汇率计算增长11%。其中,蔻驰第四季度销售额达到16亿美元,同比增长14%,继续承担集团主要增长动力。
全年来看,蔻驰营收达到69亿美元,同比增长23%。品牌全年新增消费者约200万人,累计新增消费者接近900万人。
蔻驰的增长不仅来自销量扩张,也来自产品结构和定价策略的变化。财报显示,其核心皮具系列表现突出,虽然产品销量出现较低双位数下降,但平均单位零售价格上涨超过10%。
Tapestry首席执行官乔安妮·克里沃塞拉表示,蔻驰正在吸引新的消费者进入皮具市场,并认为凭借品牌自身实力以及潜在市场空间,蔻驰未来有机会成长为营收规模达到100亿美元的品牌。
相比之下,Kate Spade的表现明显逊色。
2026财年,Kate Spade营收下降11%至10.7亿美元;第四季度营收同比下降7%至2.351亿美元。
也就是说,目前Tapestry的增长越来越依赖蔻驰,而原本承担多品牌增长任务的Kate Spade仍处于调整期。
为了推动Kate Spade复苏,公司近期也进行了管理层和品牌策略调整。第四季度,Kate Spade任命艾莉森·巴迪亚担任首席营销官,同时宣布乔纳森·桑德斯担任创意总监。
但对于投资者而言,市场更希望看到的是转型何时能够真正转化为业绩增长。
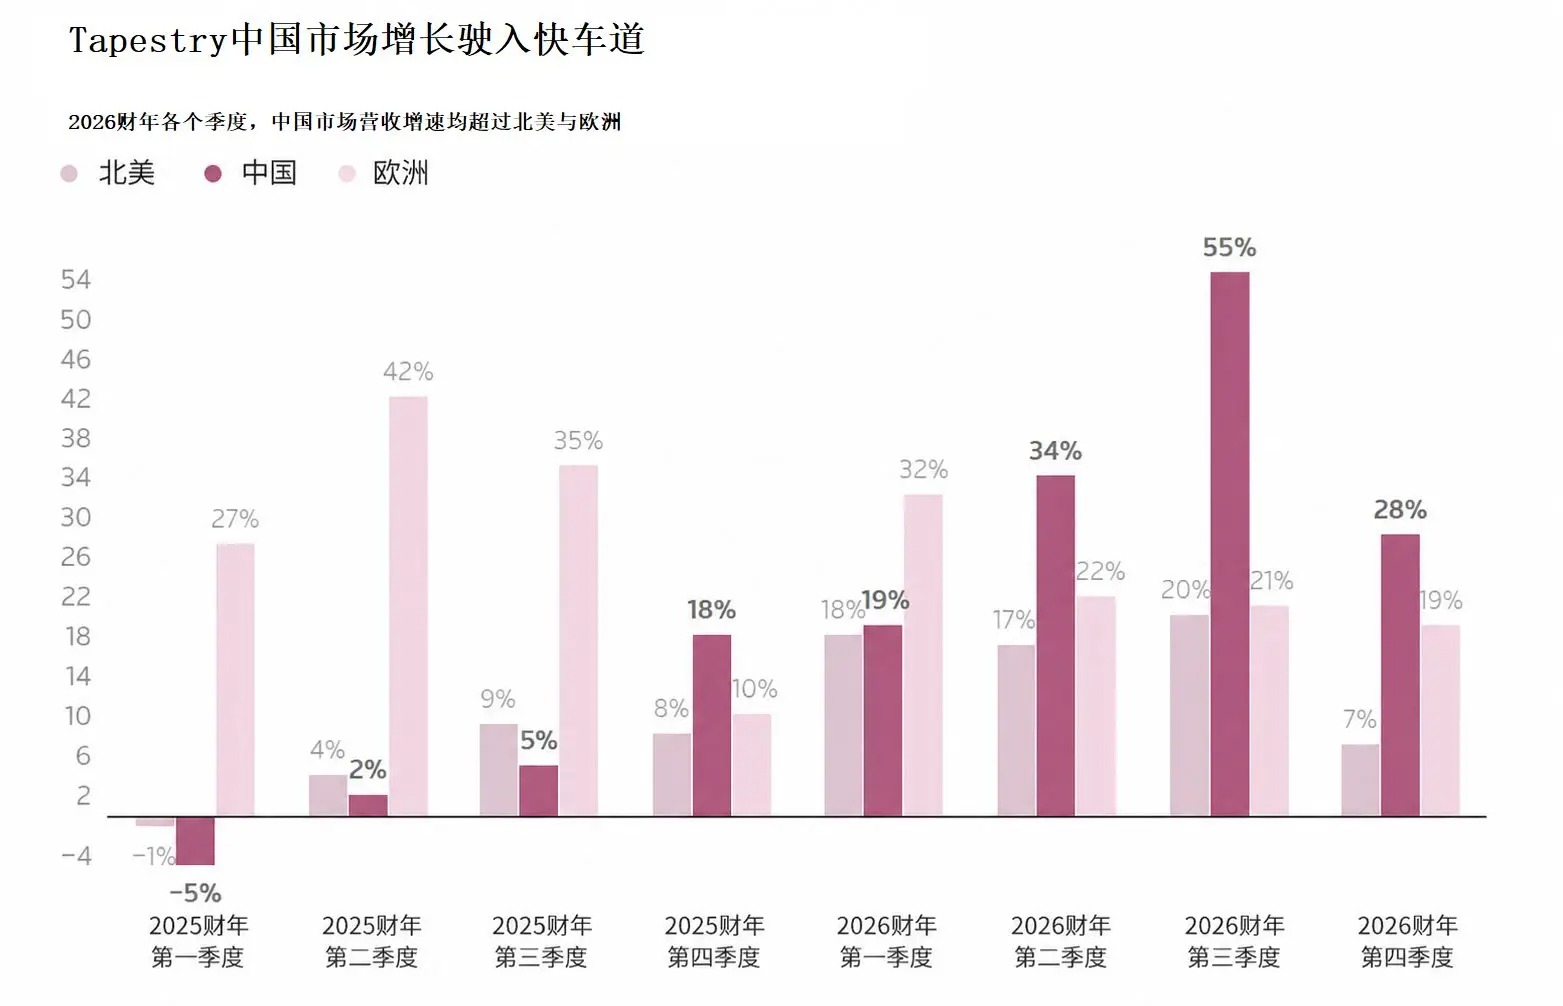
中国市场成为Tapestry业绩中的另一大亮点。
按固定汇率计算,2026财年Tapestry亚太地区销售额增长19%,其中大中华区增长35%;第四季度大中华区销售额增长28%。
从区域表现来看,中国市场已经成为Tapestry增长的重要来源之一。
不过,在经历2026财年的强劲增长后,资本市场显然开始担心这种增长能否持续。
公司给出的2027财年指引成为股价大跌的直接导火索。
Tapestry预计,2027财年全年营收将在84亿美元至85亿美元之间,中值约为84.5亿美元,略低于市场此前约84.6亿至84.7亿美元的预期。
更加值得注意的是,公司预计2027财年上半年营收仍有望保持高个位数增长,但随着基数提高以及宏观环境影响,下半年增速可能回落至中个位数。
这意味着,投资者期待的并不是一份“还不错”的增长预期,而是蔻驰能够继续保持当前的高速增长。
但管理层并没有给出这样的承诺。
公司首席财务官斯科特·罗表示,2027财年初期的业绩指引建立在蔻驰继续保持强劲增长的基础上,但并没有假设这种高增长能够持续整个财年。
对于已经在财报发布前上涨约20%的Tapestry而言,这种相对保守的业绩指引显然难以满足市场预期。
本质上,资本市场担心的是“Tapestry只有一个蔻驰”。
目前,蔻驰已经成为集团最重要的增长引擎,但Kate Spade仍未走出调整期。
这意味着,一旦蔻驰的增长速度出现放缓,集团整体增长可能受到明显影响。
GlobalData董事总经理尼尔·桑德斯也指出,投资者希望Kate Spade能够更快完成转型,在改善财务表现的同时证明Tapestry拥有多个增长支点。
从目前情况来看,Tapestry的困境并不是没有增长,而是增长过于依赖单一品牌,同时市场对未来增长的要求越来越高。
这也解释了为何一份营收增长17%、蔻驰增长23%、中国市场增长35%的财报,最终却换来了股价超过16%的下跌。
对于Tapestry而言,接下来的关键已经不是证明蔻驰还能不能增长,而是证明除了蔻驰之外,集团还能不能找到第二个增长引擎。
如果Kate Spade能够完成转型,同时蔻驰继续扩大年轻消费者基础,那么Tapestry的多品牌模式仍有修复空间;反之,如果蔻驰增速开始下降,而Kate Spade迟迟无法恢复,当前较高的增长预期就可能进一步面临调整。
因此,这次股价暴跌与其说是市场否定Tapestry过去一年的业绩,不如说是投资者在提前给未来增长降温。