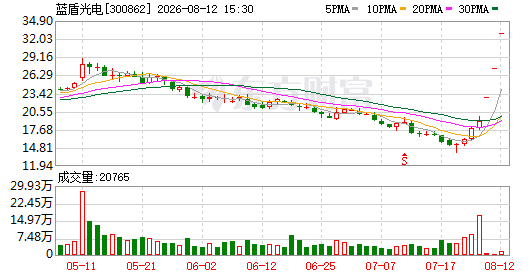
8月12日,蓝盾光电再度一字涨停,涨幅20%,股价升至32.84元/股,总市值突破60亿元。截至记者发稿,该股涨停封单超过36万手,对应金额接近12亿元。
蓝盾光电的重组行情仍在持续。
8月12日,蓝盾光电再度一字涨停,涨幅20%,股价升至32.84元/股,总市值突破60亿元。截至记者发稿,该股涨停封单超过36万手,对应金额接近12亿元。
自8月10日复牌以来,蓝盾光电已经连续3个交易日一字涨停,成为近期资本市场关注度较高的重组股之一。
此次行情的核心催化,来自公司披露的重大资产重组预案。
连续3日一字涨停,重组成为核心催化
8月7日晚间,蓝盾光电披露重组预案,公司拟通过发行股份及支付现金的方式,购买郑燕飞等7名交易对方持有的岚创科技控股权,同时向不超过35名特定投资者发行股份募集配套资金。
根据标的公司未经审计的财务数据初步判断,本次交易预计构成上市公司重大资产重组。
蓝盾光电表示,岚创科技是国内少数在超窄带薄膜滤光片(TFF)领域实现商业化量产的设备厂商,其核心产品为高性能真空镀膜设备。
相关设备主要用于超窄带薄膜滤光片等产品的制备,下游客户包括高端光学滤光片厂商、光芯片、激光器以及其他精密光学器件制造商。
经过进一步加工和组装后,相关产品可应用于光通信、工业激光、医疗光学、消费电子等多个领域。
从产业链位置来看,岚创科技此次进入蓝盾光电体系,意味着上市公司业务将从现有高端分析测量仪器进一步向上游核心光学设备延伸。
光通信景气度提供产业逻辑
此次重组受到市场关注,还有一个重要原因是标的公司的下游应用与光通信产业链存在较强关联。
随着全球AI基础设施建设持续推进,数据中心对高速光模块的需求快速增长,光通信产业链景气度持续提升。
根据Fortune Business Insights数据,2025年全球光通信市场规模约368.7亿美元,预计到2034年将增长至742.1亿美元。
其中,数通光模块成为增长较快的细分市场之一。
LightCounting预计,全球数通光模块市场规模将由2025年的190亿美元增长至2028年的470亿美元,年复合增长率达到35%。
下游光通信市场持续扩张,也意味着光芯片、激光器、光学滤光片以及相关生产设备的需求有望同步增加。
对于岚创科技而言,其高性能真空镀膜设备正处于光学薄膜产业链的重要环节。
因此,市场对于此次重组的关注,并不仅仅来自资产注入本身,也包括标的公司所处的高端光学设备赛道。
从整机向核心设备延伸
蓝盾光电现有主营业务以高端分析测量仪器为核心,公司长期积累了光学、精密机械、电子、自动控制、软件算法及系统集成等技术能力。
公司认为,高端光学分析测量仪器的测量精度和抗干扰能力,与上游高精度光学元器件的制造水平密切相关。
而岚创科技的精密真空镀膜设备,正是制造高精度光学元器件的重要生产设备。
因此,蓝盾光电希望通过此次收购进一步打通“设备—工艺—元件—整机”的产业链。
在供应链方面,公司计划通过掌握高端镀膜装备及相关薄膜工艺,降低光谱分析仪、激光雷达等产品所需镀膜透镜、窄带滤光片等核心元件的外部依赖。
在业务协同方面,岚创科技的精密镀膜工艺可以与蓝盾光电现有的生态环境监测、气象观测设备研发形成协同,通过定制化光学薄膜方案提升产品性能。
与此同时,公司还计划逐步掌握磁控溅射、离子溅射等高端薄膜沉积工艺,补齐光学薄膜技术环节。
如果交易顺利完成,蓝盾光电的业务边界将由“高端光学分析测量仪器制造”进一步向上游“核心光学薄膜设备制造”延伸。
重组仍存在多项风险
需要注意的是,目前此次交易仍处于重组推进阶段,最终能否完成还存在不确定性。
蓝盾光电在重组预案中提示了包括审批风险、交易可能暂停或中止风险、审计及评估工作尚未完成风险、收购整合风险以及商誉减值风险等。
8月11日晚间,蓝盾光电还发布股票交易异常波动公告称,近期公司经营情况正常,内外部经营环境未发生重大变化,公司未发现此前披露的信息存在需要更正或补充的情况。
从盘面来看,连续三个交易日20%涨停已经使市场对这笔重组交易给予了较高关注度。
但对于重组类个股而言,股价表现与交易最终落地、标的资产盈利能力以及后续业务协同效果并不能简单画等号。随着交易进一步推进,市场关注点或将逐渐从“重组预期”转向标的资产质量、交易方案以及并表后的业绩贡献。
**风险提示:**本文根据公开信息整理,不构成投资建议。股市有风险,投资需谨慎。