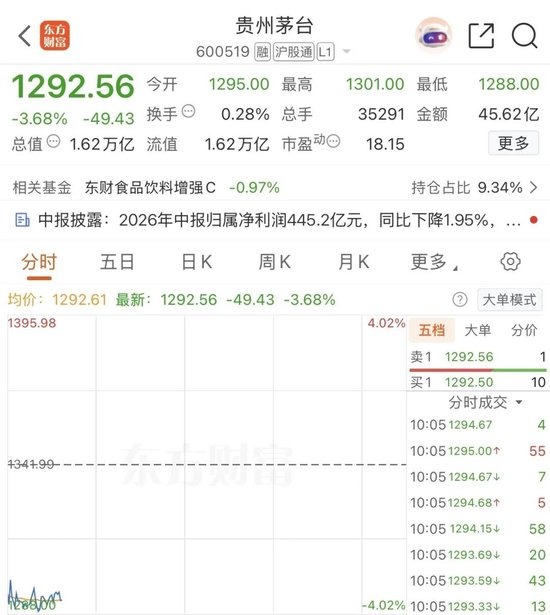
8月17日,贵州茅台股价明显走弱,盘中一度跌超4%,股价跌破1300元整数关口。截至发稿,股价报1292.56元/股,跌幅3.68%,总市值约1.62万亿元。
股价走弱的直接背景,是贵州茅台刚刚公布的2026年半年报。
8月14日晚间,公司披露半年报显示,上半年实现营业总收入922.78亿元,同比增长1.3%;归属于上市公司股东的净利润445.17亿元,同比下降1.95%。这意味着公司营收仍在增长,但利润已经出现下滑。
对于市场来说,真正需要关注的并不是“茅台还能不能赚钱”,而是过去较快的利润增长还能不能延续。

营收还在增长,但利润首次出现下滑
从半年报来看,贵州茅台的经营规模依然庞大。
今年上半年,公司营业总收入达到922.78亿元,同比增长1.3%;归母净利润445.17亿元,同比下降1.95%。
从主营业务来看,茅台酒仍然是最重要的收入来源。
上半年,茅台酒实现收入777.24亿元,同比增长2.82%;系列酒收入129.34亿元,同比下降6.02%。
因此,这份半年报并不是说贵州茅台突然出现了经营危机。
更准确地说,是公司的利润增长速度明显放缓。
尤其值得注意的是,2026年上半年归母净利润同比下降1.95%,市场对此较为敏感。相关数据显示,这也是贵州茅台近年来半年报净利润首次出现同比下降。
对于一家长期保持较高盈利能力的白酒龙头来说,利润从增长转为下降,本身就是一个重要信号。
二季度利润环比下降约36%,成为市场关注焦点
如果把半年数据拆开来看,市场的担忧会更加明显。
贵州茅台今年一季度实现归母净利润272.43亿元。
按照半年报数据计算,第二季度归母净利润约为172.74亿元。
这意味着第二季度净利润较第一季度下降约36.6%。
从同比来看,第二季度营业总收入为375.75亿元,同比下降5.23%;归母净利润172.74亿元,同比下降6.9%。
这也是为什么半年报公布之后,市场反应比较明显。
单看上半年,贵州茅台依然是一家盈利能力非常强的企业;但从季度变化来看,业绩增长正在明显放缓。
投资者真正担心的,是这种放缓到底是短期波动,还是行业需求和公司增长模式发生了变化。
“i茅台”增长很快,但还需要看持续性
半年报中还有一个比较亮眼的数据,就是“i茅台”。
上半年,i茅台实现收入402.64亿元,同比增长274.18%。与此同时,截至6月底,公司现金余额达到1848.11亿元,较年初增长46.18%。
从数字上看,i茅台的增长非常快。
这背后也反映出贵州茅台正在继续调整销售和渠道模式。
过去,白酒销售高度依赖传统经销渠道,而现在,线上渠道的重要性越来越高。贵州茅台近年来也在推动营销体系和销售方式调整。
不过,对于投资者来说,渠道收入快速增长并不等于整体利润可以一直保持高速增长。
市场最终还是要看:
消费者实际需求怎么样?产品价格是否稳定?销量增长能不能转化为利润增长?
这些问题的答案,可能比单纯看某一个渠道的收入增速更加重要。
茅台真正面对的是行业周期变化
贵州茅台这次半年报受到市场关注,还有一个重要原因,就是白酒行业本身仍处于调整阶段。
过去几年,高端白酒的需求受到多方面因素影响,部分消费场景发生变化,市场对高端白酒价格和销量的关注度也明显提高。
对于茅台这样的龙头企业来说,品牌优势依然非常明显。
但行业龙头并不意味着完全不受周期影响。
当整体消费需求增长放缓时,高端消费同样可能受到影响。
这也是为什么市场现在更加关注茅台未来的销量、价格以及渠道库存情况。
如果消费需求逐渐恢复,那么目前的利润放缓可能只是阶段性现象。
但如果行业调整持续时间较长,市场就需要重新评估贵州茅台未来几年的利润增长空间。
股价跌破1300元,市场在担心什么?
从股价表现来看,8月17日贵州茅台盘中跌破1300元,市场情绪明显偏弱。
需要注意的是,股价下跌并不代表公司基本面突然发生重大恶化。
股票价格反映的是市场对未来的预期。
过去投资者愿意给贵州茅台较高估值,一个重要原因就是市场相信公司能够持续保持较高的利润增速。
而现在,半年报出现营收增速放缓、净利润同比下降以及二季度利润明显回落,市场自然会重新思考一个问题:
如果未来利润增长速度降下来,那么过去对应的估值是否还合理?
这可能才是股价短期承压的核心原因。
现金充裕,但不能完全抵消业绩压力
从财务状况来看,贵州茅台仍然拥有非常充足的现金。
截至6月底,公司现金余额达到1848.11亿元,较年初增加46.18%。此外,公司上半年经营活动产生的现金流量净额达到706.91亿元,同比增长438.84%。
这些数据说明公司的资金状况仍然比较稳健。
所以,当前市场讨论的重点并不是贵州茅台有没有钱,也不是企业是否存在明显的资金压力。
真正的问题是:
如此充足的现金和如此强的品牌优势,未来还能不能转化成持续增长的收入和利润?
这也是市场需要通过未来几个季度业绩来验证的事情。
接下来要看三个关键指标
对于贵州茅台后续表现,可以重点观察三个方面。
第一,看茅台酒收入能否继续增长
茅台酒仍然是公司最重要的收入来源。
如果核心产品收入能够继续保持增长,说明公司的基本盘依然稳定。
反过来,如果核心产品收入也开始持续下降,那么市场对于公司增长前景的担忧可能进一步增加。
第二,看产品价格和市场需求
白酒行业中,价格变化往往会影响市场预期。
如果产品价格保持相对稳定,渠道库存处于合理水平,说明市场供需关系没有出现明显恶化。
如果价格持续承压,则可能影响经销商和消费者信心,并进一步影响企业未来业绩。
第三,看利润能否重新恢复增长
这可能是最重要的指标。
营收增长并不意味着利润一定增长。
贵州茅台2026年上半年的情况已经说明,收入增长1.3%,但归母净利润却下降1.95%。
因此,未来几个季度利润能否重新恢复增长,将直接影响市场对公司估值的判断。
茅台仍然是龙头,但市场开始重新定价
这次贵州茅台股价下跌,更像是市场对半年报的一次重新定价,而不是对公司基本面的全面否定。
公司的品牌、产品竞争力、盈利能力和现金储备依然处于较强水平。
但与此同时,过去高速增长的业绩模式正在受到挑战。
从“高速增长”转向“稳健增长”,意味着市场评价一家公司的方式也可能发生变化。
如果未来消费需求改善、核心产品收入继续增长,同时利润重新恢复,那么目前的调整可能只是市场消化业绩预期的过程。
但如果二季度利润下降只是开始,后续几个季度仍然缺乏明显改善,那么市场可能继续下调对贵州茅台未来盈利增速的预期。
因此,1300元并不是决定贵州茅台价值的绝对分界线。
比股价某一个整数关口更重要的,是接下来公司能不能用实际业绩回答一个问题:
在白酒行业进入调整期之后,贵州茅台还能保持多快的利润增长?
这可能才是决定其下一阶段股价表现的真正关键。
风险提示:本文仅用于市场信息分享,不构成任何个人投资建议。股票市场存在较大波动风险,投资者应结合自身风险承受能力、资金状况和投资目标独立判断。