与此同时,会议纪要还透露出两个值得关注的新变化:一是部分官员开始警惕AI投资热潮可能带来的金融风险;二是美联储主席沃什提出,未来可以考虑将一年8次政策会议减少至6次。
北京时间周四凌晨,美联储公布7月联邦公开市场委员会会议纪要。
纪要显示,美联储内部对于通胀前景仍存在明显担忧。虽然多数官员支持维持当前利率水平,但也有相当数量的官员认为,如果通胀迟迟无法继续下降,未来可能需要进一步收紧货币政策。
这意味着,美联储并没有完全排除加息可能,通胀仍然是决定下一阶段货币政策走向的核心变量。
与此同时,会议纪要还透露出两个值得关注的新变化:一是部分官员开始警惕AI投资热潮可能带来的金融风险;二是美联储主席沃什提出,未来可以考虑将一年8次政策会议减少至6次。
在美国经济增长、通胀、就业和金融市场均出现复杂变化的背景下,美联储下一步如何选择,正在成为全球市场关注的焦点。
美联储内部仍存在加息声音
7月28日至29日,美联储召开联邦公开市场委员会会议。
最终,委员会以9票赞成、3票反对的结果,将联邦基金利率维持在3.5%至3.75%区间。
投出反对票的3名官员分别是达拉斯联储主席洛根、克利夫兰联储主席哈马克以及明尼阿波利斯联储主席卡什卡利,他们均主张将利率上调25个基点。
从最终投票结果来看,维持利率不变仍然是美联储的主流意见。
但会议纪要透露出的内部讨论,比最终投票结果更加值得关注。
纪要显示,许多与会者认为,如果通胀不能继续下降,进一步收紧货币政策可能是必要的。
还有部分支持加息的官员认为,与其等到未来通胀重新升温后被迫采取更大幅度的紧缩措施,不如提前行动,从而降低后续政策调整的成本。
换句话说,美联储内部实际上存在两种不同思路。
一部分官员认为,目前经济活动仍保持一定韧性,应该继续观察此前货币政策的效果;另一部分官员则担心通胀持续高于目标,如果行动过晚,未来可能需要更加激进地加息。
因此,“暂不加息”并不意味着“未来不会加息”。
通胀仍然是美联储最大的政策难题
从目前的数据来看,美国通胀确实出现了一定程度的缓和,但距离美联储2%的目标仍然存在明显距离。
6月个人消费支出价格指数(PCE)环比下降0.1%,但同比增速仍达到3.7%。
这意味着,美国通胀虽然没有重新失控,但仍处于明显高于政策目标的水平。
更值得关注的是,关税、能源价格以及地缘冲突,都可能对未来通胀形成扰动。
美联储官员在会议上指出,中东冲突升级增加了通胀前景的不确定性。如果冲突持续时间较长,供应链受到影响,能源和运输成本上升,都可能重新推高商品价格。
对于美联储而言,这也是当前最难处理的问题之一。
如果过早降息,可能刺激需求重新升温,使通胀重新抬头;如果继续维持高利率甚至重新加息,又可能进一步压制就业和经济增长。
因此,美联储目前实际上处于一个较为微妙的政策平衡点。
经济数据走弱,反而压低9月加息预期
尽管会议纪要释放了明显的鹰派信号,但市场并没有因此大幅提高9月加息预期。
原因在于,7月会议结束之后公布的一系列经济数据出现了新的变化。
美国7月零售销售出现一年多以来的最大降幅,就业数据也弱于预期。
这意味着,美国经济正在出现一定程度的降温。
在这种情况下,即使通胀仍然偏高,美联储重新加息的政策成本也会明显增加。
市场因此迅速调整了此前的判断。
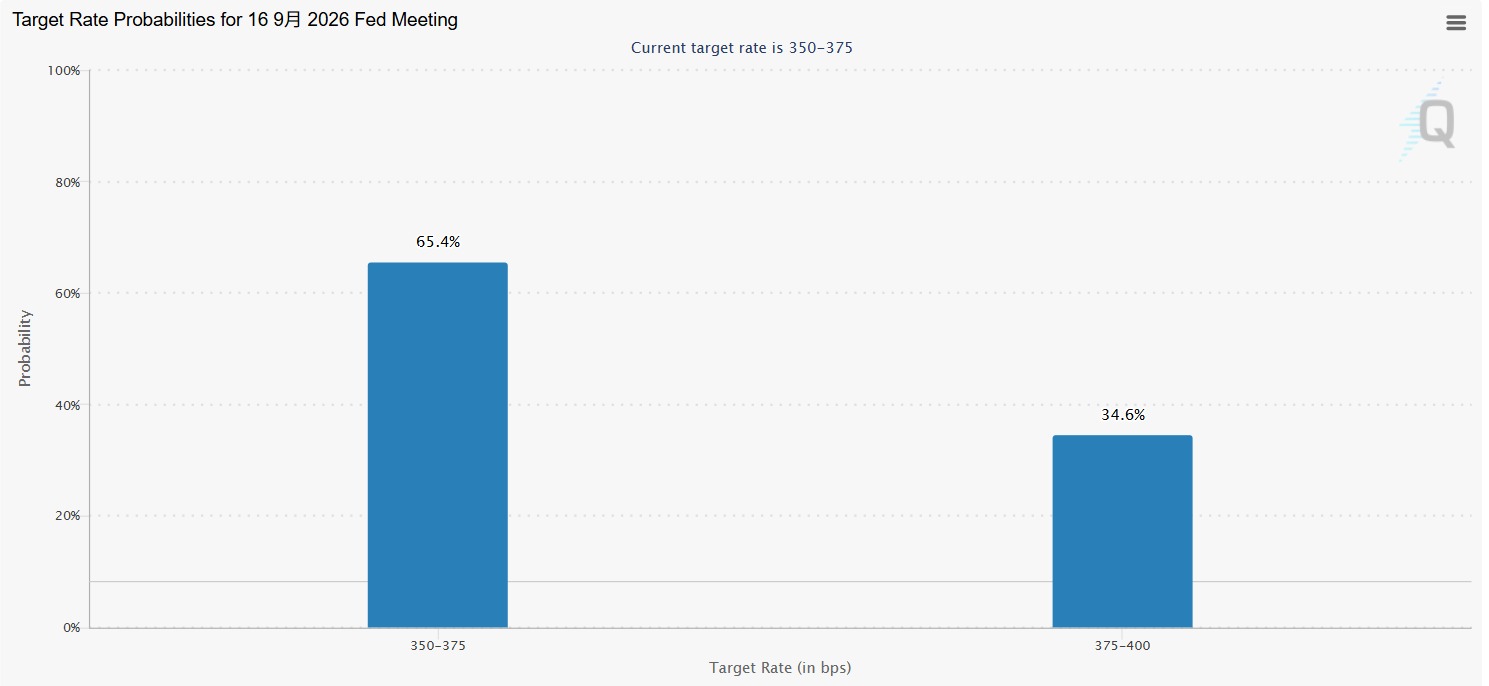
截至北京时间周四凌晨,联邦基金期货显示,美联储9月加息概率已经降至约35%,而7月底时这一概率一度超过70%。
这也形成了一个比较有意思的市场现象:
美联储会议纪要本身偏鹰,但经济数据却在不断削弱市场对9月加息的预期。
最终,美联储是否加息,仍取决于未来几周通胀和就业数据的变化。
AI投资热潮,也进入美联储关注范围
除了通胀和就业,7月会议纪要中关于AI的讨论同样值得关注。
近年来,人工智能基础设施建设成为美国经济的重要增长动力之一。
芯片、数据中心、云计算以及相关基础设施投资快速增长,不仅推动科技企业资本开支上升,也成为美国经济增长的重要支撑。
但美联储官员开始关注另外一个问题:
如果AI相关资产估值过高,会不会形成新的金融风险?
部分官员指出,目前一些AI企业的高估值建立在市场对其未来盈利能力非常乐观的预期之上。
一旦未来盈利增长不及预期,相关资产可能出现快速重新定价。
问题在于,如今AI投资已经不再只是股票市场的问题。
会议纪要提到,部分AI企业的资本开支越来越依赖借款融资,其中包括非银行投资者和地区银行提供的信贷。
这意味着,AI投资热潮正在从股票估值层面向信用市场延伸。
如果未来AI行业投资回报低于预期,可能产生估值下跌、融资收紧以及金融机构风险暴露等连锁反应。
因此,对于美联储而言,AI已经不仅仅意味着生产率提升,也开始成为需要观察的金融稳定变量。
“少开两次会”,美联储考虑调整政策节奏
此次会议纪要还有一个相对特殊的信息。
美联储主席沃什提出,可以考虑将联邦公开市场委员会一年8次的常规会议减少到6次。
按照这一设想,政策会议大致每两个月举行一次。
支持这一调整的逻辑是,两次会议之间如果间隔时间更长,美联储能够获得更多经济数据,也能给政策制定者和工作人员更多时间研究宏观经济和货币政策问题。
不过,目前这一提议并没有形成最终决定。
会议纪要明确指出,即便未来调整会议安排,2026年剩余时间的会议日程也不会改变。
因此,投资者暂时无需将其理解为美联储政策立场发生变化。
但从长期来看,如果美联储真的将会议次数从8次减少至6次,意味着货币政策决策机制本身可能发生一定变化。
9月会议将成为真正的政策考验
从目前情况来看,美联储下一阶段仍然面临两股力量的拉扯。
一方面,通胀依然明显高于2%的目标,部分官员甚至认为当前货币政策力度不足,如果通胀无法进一步下降,就需要重新考虑加息。
另一方面,美国就业和消费正在出现降温迹象,经济增长压力正在增加。
这也是为什么市场目前并没有完全跟随美联储会议纪要转向鹰派。
接下来,美联储将重点关注几组数据:通胀、就业、消费以及经济增长。
如果通胀重新加速,而就业市场仍然具有韧性,美联储重新加息的可能性将明显上升。
反过来,如果通胀继续回落,同时就业和消费持续走弱,那么维持利率不变甚至未来重新讨论降息的空间都会增加。
因此,眼下最值得关注的并不是美联储某一位官员的一句话,而是未来几周经济数据能否改变政策委员会内部的力量对比。
7月会议留下的最大信号其实很明确:美联储暂时没有加息,但也没有把加息选项从桌面上拿走。
而AI投资风险以及美联储会议机制调整,则意味着未来美国货币政策面对的变量正在越来越复杂。
对于全球金融市场而言,9月美联储会议仍将是影响美元、美债、黄金以及全球风险资产的重要政策节点。