此前30年期美债收益率一度升至2007年以来高位,长端债券持续遭遇抛售。与此同时,美国政府债务规模突破40万亿美元,企业特别是AI产业相关公司的融资需求快速增长,市场对于长期资金供给的担忧不断升温。
美国财政部突然扩大长期美债回购规模,短暂缓解了市场压力,却没能改变长期国债收益率重新走高的趋势。
在野村证券跨资产策略师Charlie McElligott看来,这次回购更像是给已经出现裂缝的市场贴上一块“创可贴”。真正值得关注的,并不是财政部此次究竟买回多少债券,而是美国财政当局开始更加主动地关注长期美债收益率快速上行带来的风险。
如果未来长端利率继续攀升,并进一步冲击经济、金融市场和政府融资成本,美联储是否最终需要采取更强的政策干预,正在成为市场讨论的新焦点。
财政部加码回购,为什么市场如此关注?
美国财政部此前宣布,将长期国债流动性支持回购规模至少扩大一倍,单次操作规模由此前的20亿美元提高至40亿美元以上,涉及10年至20年以及20年至30年期限的美国国债。
从传统意义上看,财政部回购国债并不是什么新鲜事。
财政部可以通过回购市场上的部分旧债,改善特定券种的流动性,同时进行债务期限管理。因此,这类操作本身并不等同于美联储实施量化宽松。
问题在于,这次回购发生的时间点非常敏感。
此前30年期美债收益率一度升至2007年以来高位,长端债券持续遭遇抛售。与此同时,美国政府债务规模突破40万亿美元,企业特别是AI产业相关公司的融资需求快速增长,市场对于长期资金供给的担忧不断升温。
因此,财政部在这一时点突然扩大长期国债回购规模,很容易被市场理解为一种政策信号:
美国财政部门已经开始更加重视长端利率快速上升的问题。
这也是为什么此次操作带来的最大影响,可能并不在于实际回购了多少债券,而在于其释放出的政策信号。
但回购真的能够压住长期美债收益率吗?
从目前市场表现来看,答案并不乐观。
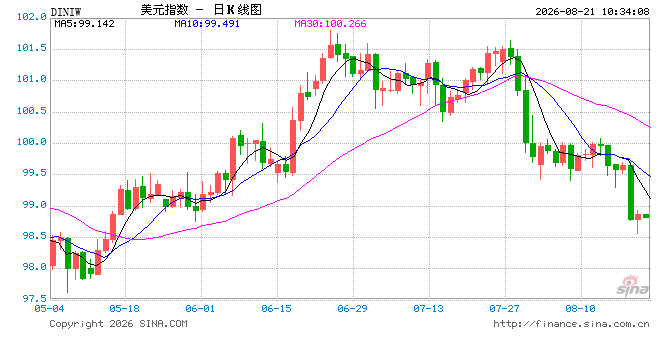
财政部宣布扩大回购后,30年期和10年期美债收益率一度明显回落,美元走弱,黄金和比特币上涨,美股也获得短暂提振。
但仅仅过了一个交易日,长期美债收益率便重新走高。
这说明一个关键问题:
当前美债长端收益率上涨,可能已经不只是流动性问题,而是供需和宏观基本面共同作用的结果。
一方面,美国政府需要持续发行大量国债,为庞大的财政赤字融资。
另一方面,AI产业正在形成新的资本开支周期。
数据中心、先进芯片、电力设施以及相关基础设施建设,都需要大量长期资本。与此同时,美国企业债发行规模也明显增加,企业和政府实际上正在共同争夺市场上的长期资金。
这意味着投资者面对的并不是单纯的“美国政府发债太多”,而是:
政府需要借钱,企业也需要借钱。
当两个庞大的融资需求同时出现,市场自然会要求更高的收益率来吸引资金。
AI正在成为美债市场的新变量
过去几年,市场讨论美国长期国债时,最核心的变量通常是财政赤字、通胀和美联储政策。
现在,AI正在加入这个方程式。
英伟达等科技公司的资本开支扩张,正在带动数据中心、服务器、芯片、电力和网络基础设施投资。
这些投资最终都需要融资。
企业大量发行长期债券,会与美国国债形成资金竞争。尤其是在投资者对长期债券的需求没有同步大幅增长的情况下,企业债供给增加就可能进一步推高期限溢价。
这也解释了为什么部分市场人士认为:
AI不仅是股票市场的主题,也可能正在成为美国债券市场的重要变量。
如果AI资本开支周期持续,那么企业融资需求就很难在短期内快速下降,美债长端面临的供给压力也可能持续存在。
真正让市场担心的是“利率—通胀”循环
相比单纯的债券供需问题,更值得关注的是能源价格。
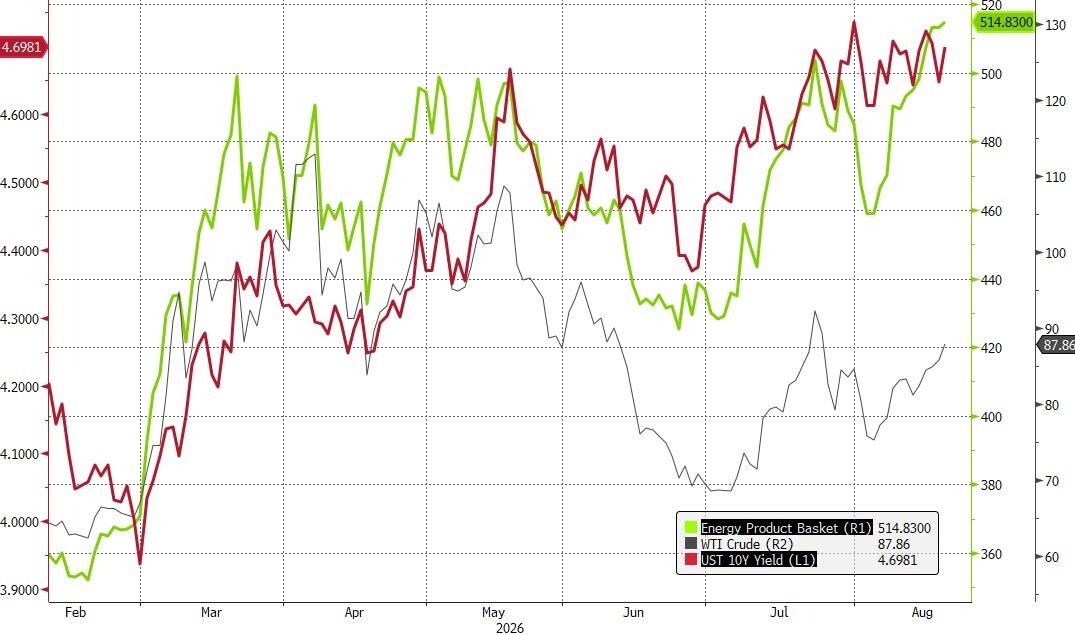
当前国际油价上涨,已经重新成为美国通胀预期的重要风险来源。
如果地缘政治冲突进一步影响石油运输和供应,那么油价上涨可能通过汽油、柴油、航空燃油以及运输成本向实体经济传导。
这会形成一个比较棘手的局面:
油价上涨推高通胀,通胀限制美联储降息空间;美联储维持高利率,又进一步增加美国政府债务融资成本;融资成本上升导致财政压力增加,市场进一步要求更高的期限溢价。
一旦这种循环持续,美债长端收益率就可能出现更大的上行压力。
这也是McElligott所担心的地方。
YCC和QE真的会重新出现吗?
目前谈论收益率曲线控制(YCC)或者量化宽松(QE),更准确地说是一种极端情景推演,而不是对美联储即将行动的确定性判断。
美联储当前仍然需要在通胀和经济增长之间寻找平衡。
如果长期收益率只是因为财政赤字和期限溢价上升,美联储未必会直接出手压低长端利率。
但如果未来出现另一种情况:
长期收益率持续快速上涨,同时企业融资成本明显增加、房地产和消费受到冲击、信用市场出现压力,并最终威胁金融稳定,那么政策制定者面临的选择就会明显增加。
届时,市场才可能重新讨论更加积极的资产负债表政策。
YCC的核心逻辑,是通过明确的收益率目标对特定期限国债进行干预;QE则是通过扩大资产负债表、购买债券等方式向金融体系提供流动性。
两者都意味着更强的政策介入。
因此,市场真正需要观察的并不是“财政部今天买了多少债”,而是:
美国长端利率是否继续失控,以及高利率是否开始真正伤害实体经济和金融市场。
美债、美元、黄金可能出现怎样的联动?
如果财政部持续通过各种方式压低长期融资成本,而市场又认为美国财政问题没有得到根本解决,那么这种政策组合可能产生另一种影响。
短期来看,压低美债收益率有利于改善金融市场情绪,也可能缓解美股压力。
但如果投资者认为政策正在越来越多地干预债券市场,那么美元资产的定价逻辑可能发生变化。
尤其是当市场同时看到:
美国政府债务持续增加、财政赤字居高不下、长期债券需求承压,以及财政和货币政策之间出现更多协调时,部分资金可能进一步寻找黄金等非主权资产进行配置。
这也是近期黄金能够对美国财政和债券市场变化保持高度敏感的重要原因之一。
美债市场真正的考验还没有结束
财政部扩大回购规模,可以在短期内改善市场情绪,却很难单独解决美国长期债务、财政赤字以及AI融资需求带来的结构性问题。
换句话说,回购可以改变短期供需,却很难改变长期资金需求。
如果未来美国财政赤字继续扩大、企业债发行保持高位,同时能源价格重新推高通胀,那么长期美债收益率仍然可能面临上行压力。
而一旦长期利率持续走高,美联储也将面临更加复杂的政策环境:
既要避免通胀重新抬头,又要防止金融条件过度收紧;既要维护货币政策独立性,又要面对财政融资成本快速上升带来的现实压力。
因此,此次财政部扩大美债回购规模的真正意义,或许并不是“美国已经开始QE”,而是美国政策制定者开始更加主动地应对长端利率风险。
至于财政部的“创可贴”能否真正止住美债长端收益率的上涨趋势,最终仍要看美国财政状况、通胀、能源价格以及AI融资周期这几个变量如何演变。
如果这些结构性压力没有改变,单纯依靠回购很难让美债长端重新回到低利率时代。