随着供给端约束增强、进口规模下降以及下游需求逐步恢复,机构认为,稀土行业供需关系正在改善,部分稀土产品价格出现回升趋势。
近期,稀土行业再次受到市场关注。
随着供给端约束增强、进口规模下降以及下游需求逐步恢复,机构认为,稀土行业供需关系正在改善,部分稀土产品价格出现回升趋势。
与此同时,随着机器人、低空经济、工业电机等新兴产业快速发展,稀土材料未来需求空间有望进一步扩大。
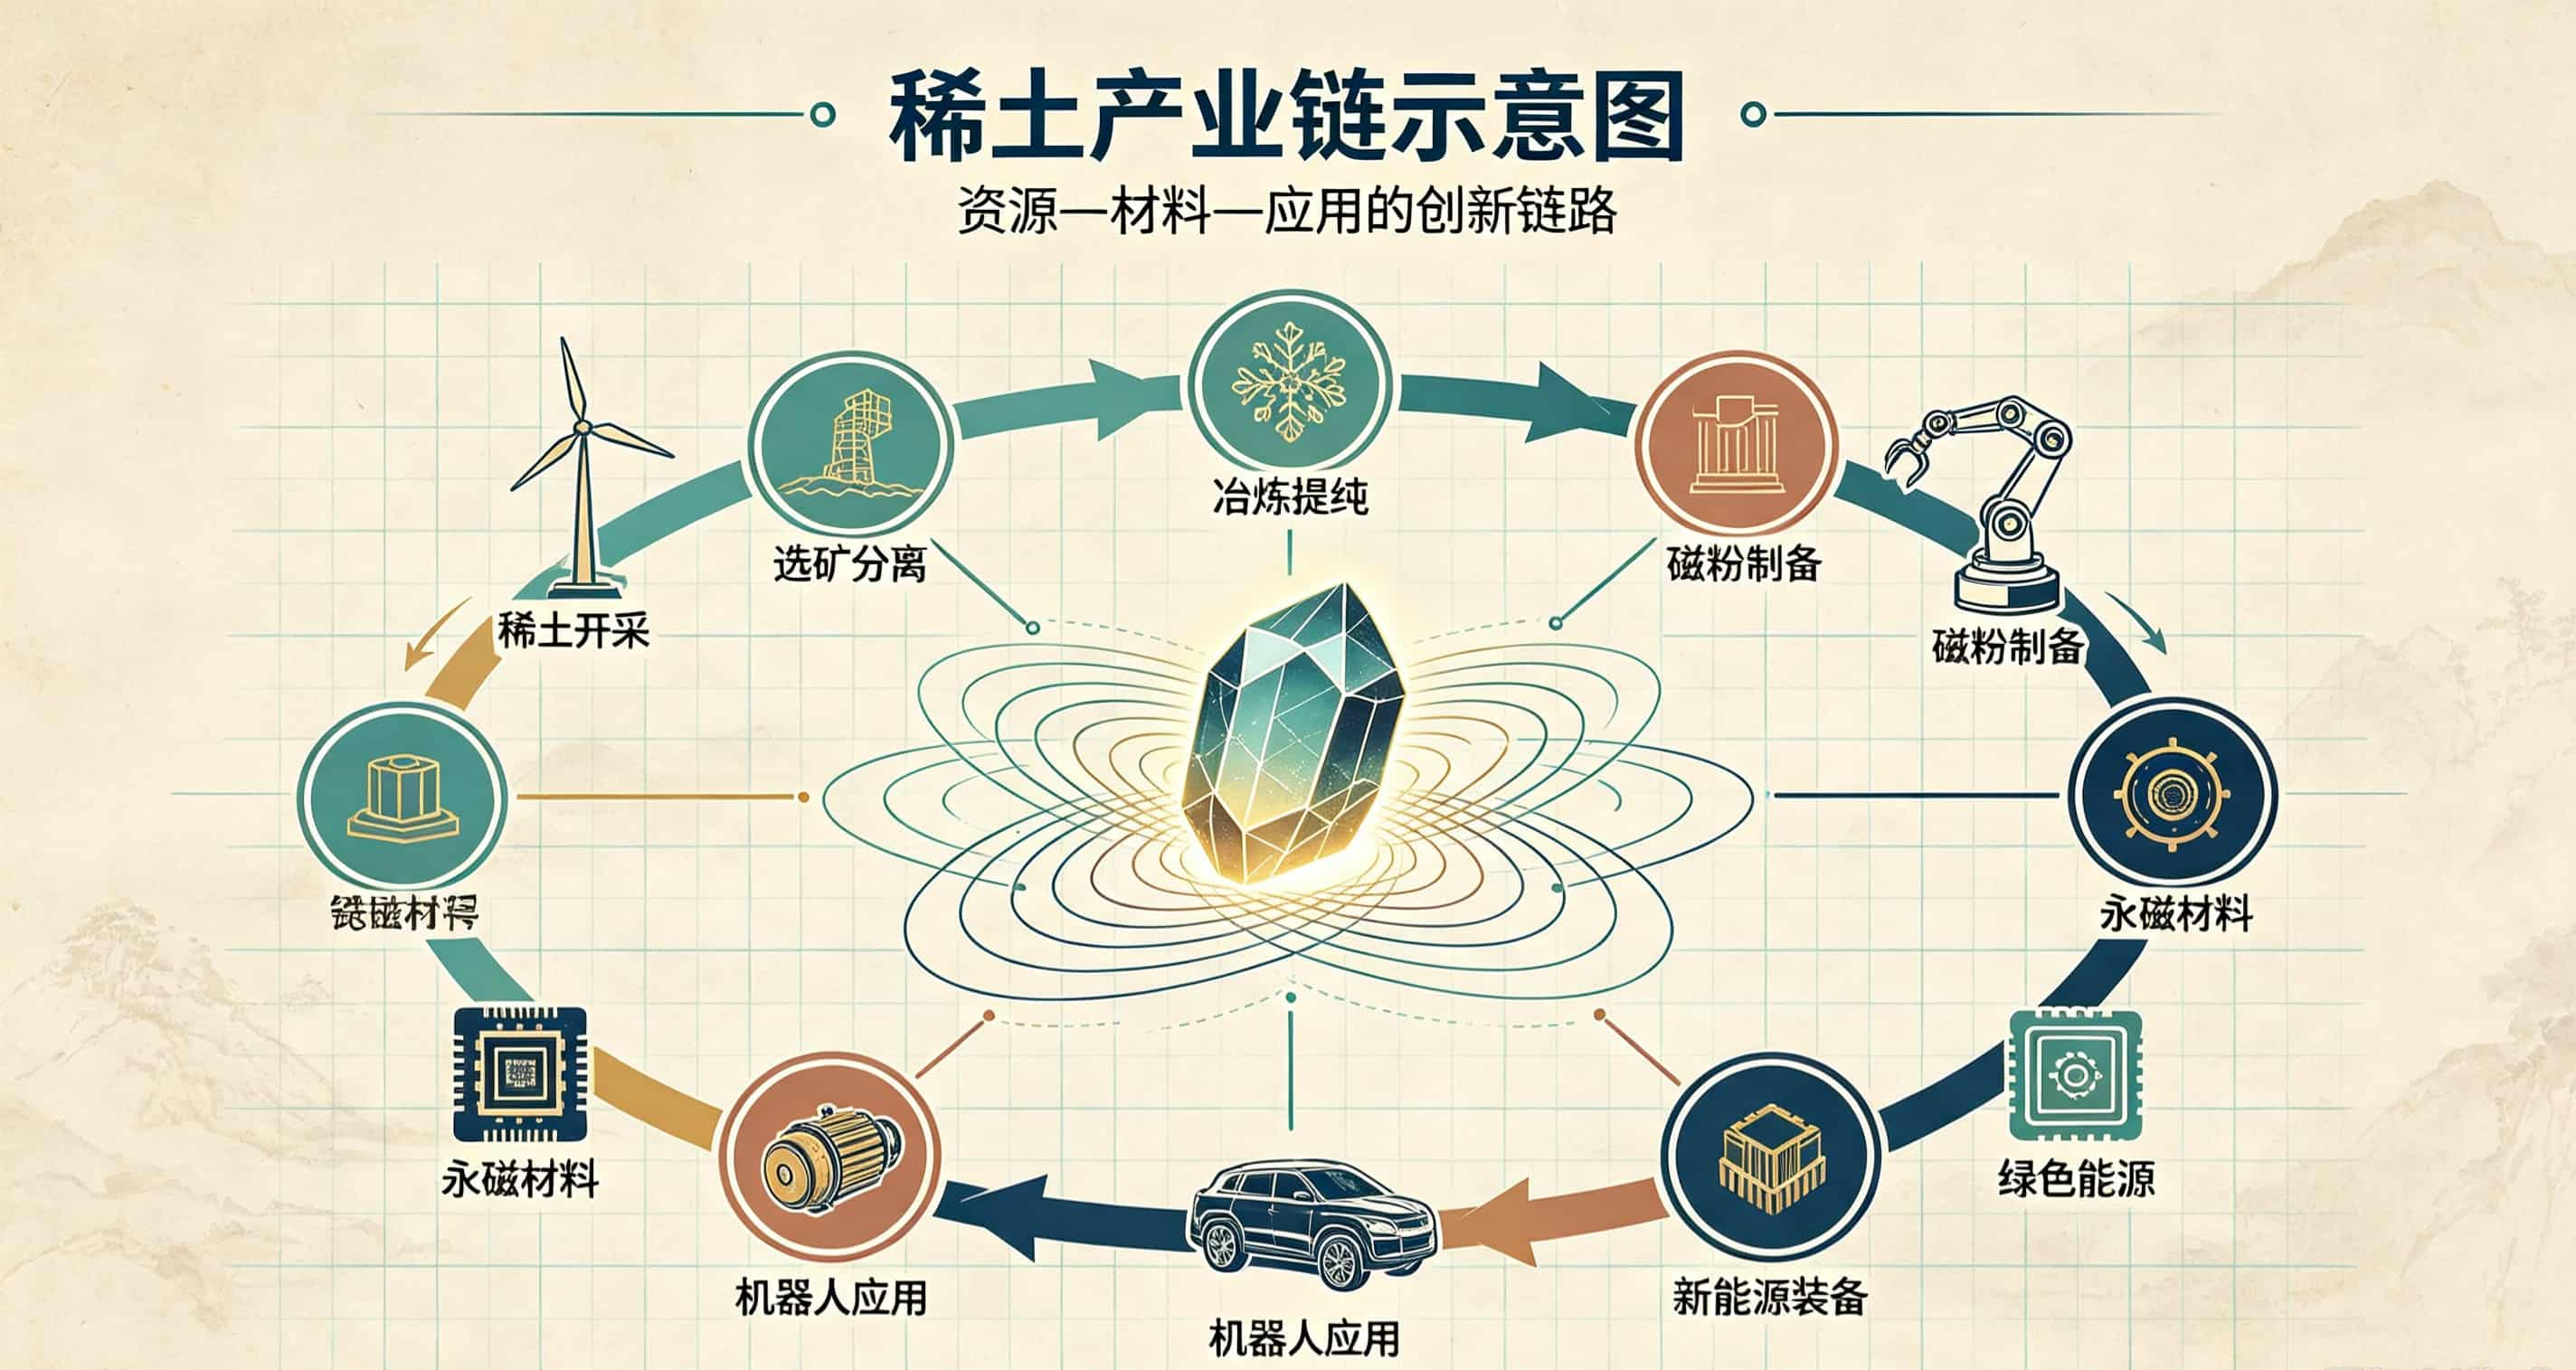
稀土供应端持续收紧,行业供需关系改善
研究机构表示,当前稀土行业供给约束正在增强。
一方面,行业监管政策持续加强,稀土资源管理更加规范,供应端增长受到限制。
另一方面,受到税收政策调整影响,部分废料回收企业开工率仍处于较低水平,进一步影响市场供应。
此外,近期部分原矿分离企业出现停产情况,加上东南亚地区雨季影响,稀土原料供应压力有所增加。
在供应趋紧的情况下,下游企业开始进行刚性补库存,随着传统需求旺季逐渐到来,稀土供需格局有望进一步改善。
稀土价格逐渐回暖,多种产品出现上涨
从市场价格来看,近期轻稀土和重稀土产品价格均有所上涨。
根据中国稀土行业协会数据,截至2026年7月17日:
- 氧化镨钕价格约75.5万元/吨,月内上涨6.1%,年初以来上涨26.4%;
- 氧化钕价格约80.5万元/吨,月内上涨3.1%,年初以来上涨33.9%;
- 氧化铽价格约685.5万元/吨,月内上涨7.1%,年初以来上涨15.3%;
- 氧化镝价格约140.5万元/吨,月内上涨0.4%。
其中,作为稀土永磁材料重要原料的氧化镨钕,价格持续走强,反映出市场供应和需求正在发生变化。
如果后续需求进一步恢复,稀土价格可能继续获得支撑。
稀土进口下降,国内供应依赖压力增加
进口方面,我国稀土矿进口量近期出现下降。
海关总署数据显示,2026年6月我国稀土矿进口量为6014吨,同比下降27.7%,环比下降6.9%。
今年1月至6月,我国累计进口稀土矿约5.2万吨,同比下降7%。
与此同时,进口矿价格有所上涨。
6月稀土矿进口单价约20656美元/吨,同比下降8.8%,但环比上涨23.9%。
进口减少意味着国内稀土供应端压力进一步增加,也推动市场更加关注国内资源供给变化。
新兴产业发展,为稀土需求提供新动力
稀土的重要价值,不仅体现在传统工业领域,也与新能源、智能制造等未来产业密切相关。
目前,稀土永磁材料已经广泛应用于:
- 新能源汽车电机;
- 风力发电设备;
- 消费电子产品;
- 变频空调;
- 工业电机。
未来,机器人和低空经济的发展,可能成为稀土需求新的增长来源。
例如,人形机器人需要大量高性能电机,而高性能电机通常依赖稀土永磁材料。
随着机器人产业不断推进商业化应用,对稀土材料的需求有望进一步提升。
海外稀土项目推进,但短期难改变供应格局
近年来,全球多个国家和地区也在积极开发稀土资源,希望降低供应集中度。
目前,一些海外项目正在推进:
- 格陵兰伊鲁亚稀土矿启动钻探;
- 美国北卡尔稀土项目获得批准;
- 法国企业计划在马来西亚建设稀土分离工厂;
- Lynas与韩国企业合作建设稀土永磁工厂;
- 澳大利亚Yangibana稀土项目更新可行性研究。
不过,业内认为,大部分海外项目仍处于开发早期阶段。
从矿山建设到正式生产,需要经历审批、建设、设备安装等多个环节,短期内难以形成大量新增供应。
因此,未来一段时间内,全球稀土供应仍可能保持偏紧状态。
稀土产业链企业盈利或迎改善
随着稀土价格回升,产业链企业盈利能力可能得到改善。
机构认为,在价格上涨和需求恢复的推动下,部分稀土企业中期业绩存在超预期可能。
从政策环境来看,我国稀土行业管理持续规范。
2024年10月,《稀土管理条例》正式实施,行业进入更加规范的发展阶段。
未来,随着资源管理加强、产业集中度提升,稀土行业竞争格局有望进一步优化。
稀土长期价值仍值得关注
整体来看,当前稀土行业正处于供需关系改善阶段。
供应端受到政策、资源和进口变化影响,增长受到一定限制;需求端则受新能源汽车、机器人、低空经济等产业推动,未来成长空间正在扩大。
不过,市场仍需关注几个风险因素:
- 机器人产业发展速度低于预期;
- 海外稀土项目快速扩张;
- 下游需求恢复不足;
- 稀土价格大幅波动;
- 行业政策变化。
在供需格局持续改善的背景下,稀土产业链仍具备长期关注价值。未来,随着新兴产业不断发展,稀土材料的重要性可能进一步提升。