盘面上,有色金属、工业金属、黄金、CPO概念等板块开盘表现活跃,白酒、稀土、电力、煤炭、CRO等板块则有所走弱。个股方面,贵州茅台低开3.5%,股价失守1300元关口
8月17日,A股三大指数集体高开,市场热点快速轮动。
盘面上,有色金属、工业金属、黄金、CPO概念等板块开盘表现活跃,白酒、稀土、电力、煤炭、CRO等板块则有所走弱。个股方面,贵州茅台低开3.5%,股价失守1300元关口。
与此同时,港股市场表现相对活跃,恒生指数、恒生科技指数双双上涨。截至发稿,京东集团涨超3%,联想控股涨超2%,阿里巴巴、哔哩哔哩、智谱等涨超1%。
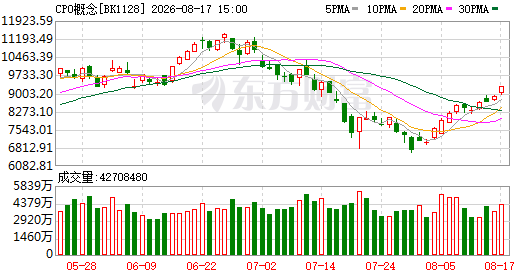
CPO概念震荡走强
早盘,CPO概念持续活跃,多只个股出现强势表现。
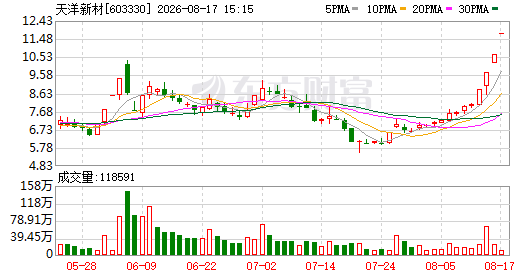
其中,中石科技“20CM”涨停,收获2连板;天洋新材涨停,实现4连板,盘中超22万手买单封板;共进股份走出3连板,沃格光电涨停,太辰光、仕佳光子、阿莱德、天孚通信等个股跟涨。
消息面上,8月14日,英伟达宣布Spectrum-X以太网硅光交换机已经进入全面量产阶段。
据英伟达披露,相较于传统方案,该产品的激光器数量减少至约四分之一,功耗降至约五分之一,同时平均无故障时间间隔(MTBI)提升10倍。
产业链方面,8月13日晚间,中际旭创公告称,公司基于对中石科技长期投资价值的认可,与中石科技控股股东签署股份转让协议,拟以现金方式协议受让中石科技3137.25万股无限售条件流通股,占公司总股本的10.47%,转让价格为55.70元/股,股份转让价款合计17.47亿元。
中际旭创入股中石科技,也进一步强化了市场对于光通信产业链上下游协同的关注。
PCB板块反复活跃
PCB概念同样表现活跃,华正新材涨停并实现2连板,金禄电子、博敏电子、山东玻纤、宏昌电子、中国巨石等个股跟涨。
机构研报认为,近期PCB、CCL企业密集披露业绩预告,其中AI业务占比较高的PCB企业依然保持较快增长,表现较为亮眼;CCL环节则受产品涨价带动,盈利能力正在加速释放,部分企业业绩表现超出市场预期。
展望2026年下半年,随着AI相关新产能持续释放以及下游AI客户加快拉货,PCB产业链的增长动能有望进一步增强。
玻璃基板概念拉升
玻璃基板概念盘中同样出现异动。
沃格光电涨停,红星发展、艾森股份、彩虹股份、力诺药包、京东方A、凯盛科技等个股跟涨。
机构认为,先进封装有望成为未来高端芯片性能持续升级的重要路径,而玻璃基板在大尺寸化、高密高速以及生产效率等方面具备潜在优势,有望成为解决先进封装部分工艺瓶颈的重要材料和技术路线。
随着相关技术持续成熟,玻璃基板产业化进程也受到市场关注。
粮食概念持续走强
继此前农业板块活跃后,8月17日粮食概念继续走强。
农发种业、京粮控股涨停,秋乐种业、神农种业、康农种业、登海种业、敦煌种业等跟涨。
近期全球粮食安全预期升温,叠加农产品价格、极端天气以及国际地缘局势等因素,农业板块持续获得资金关注。
存储芯片概念震荡走强
存储芯片板块盘中同样表现活跃,普冉股份一度涨近10%,长鑫科技、德明利、恒烁股份、君正股份、兆易创新、佰维存储等跟涨。
消息面上,SK海力士董事长崔泰源再次强调存储需求正在出现爆发式增长。
随着AI服务器、高性能计算以及数据中心建设持续推进,市场对于高带宽存储、企业级SSD等产品的需求预期不断升温,存储产业链景气度受到关注。
磷化铟概念异动
磷化铟概念盘中震荡拉升,有研新材涨停,兴发集团、云南锗业、博杰股份、驰宏锌锗、南大光电、三安光电等个股跟涨。
市场研究机构Yole数据显示,2026年全球磷化铟衬底需求预计达到260万至300万片(折合2英寸),而当前有效产能约75万片,供需缺口超过七成。
磷化铟材料主要应用于光通信、激光器等领域。在AI数据中心高速互联需求持续增长的背景下,相关材料的供需情况受到市场关注。
机器人概念盘中异动
此外,机器人概念也出现快速拉升。
龙洲股份、道恩股份触及涨停,正裕工业、今飞凯达此前封板,中原内配、江苏北人等个股涨幅居前。
整体来看,8月17日早盘市场呈现明显的结构性行情,资金主要围绕AI算力产业链、有色金属、新型半导体材料以及机器人等方向展开。
其中,CPO、PCB、玻璃基板等AI硬件产业链表现较为集中,存储芯片、磷化铟等细分方向也出现资金异动。与此同时,粮食概念延续近期强势,成为消费与农业方向的重要热点。
不过需要注意的是,当前市场热点轮动较快,部分强势股短期涨幅已经较大,投资者仍需关注基本面、业绩兑现以及估值变化。
(本文内容仅作市场信息整理,不构成任何投资建议。市场有风险,投资需谨慎。)