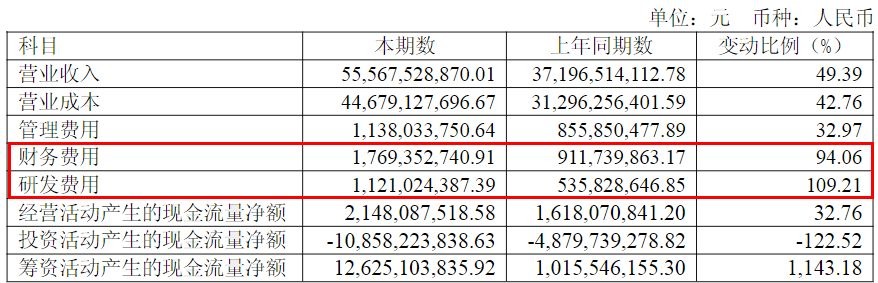
从表面数据来看,这是一份相当亮眼的成绩单:今年上半年,公司实现营业收入555.68亿元,同比增长49.39%;归属于上市公司股东的净利润35.07亿元,同比增长29.38%,创下历史同期最好水平。
8月18日晚间,华友钴业披露2026年半年报。
从表面数据来看,这是一份相当亮眼的成绩单:今年上半年,公司实现营业收入555.68亿元,同比增长49.39%;归属于上市公司股东的净利润35.07亿元,同比增长29.38%,创下历史同期最好水平。
但市场给出的反应却并不积极。
8月19日,华友钴业股价下跌5.54%,截至收盘,公司市值约748.90亿元。今年以来,公司股价持续走弱,以前复权价格计算,年内最大跌幅已经超过40%。
业绩创新高,股价却持续下跌,华友钴业到底发生了什么?
从半年报进一步拆解可以发现,市场关注的重点已经不只是“赚了多少钱”,而是利润结构、单季度盈利能力以及少数股东损益的变化。
营收、净利润双增长,新能源材料成为主要增长动力
华友钴业目前已经形成覆盖镍、钴、锂资源开发,冶炼加工,三元前驱体、正极材料制造以及资源循环回收的新能源材料产业链。
今年上半年,公司新能源材料业务继续保持较快增长。
数据显示,上半年华友钴业三元正极材料出货量达到7.63万吨,同比增长约93%;三元前驱体出货量8.08万吨,同比增长约94%;碳酸锂出货量3.05万吨,同比增长约17%。
其中,超高镍9系三元正极材料占比已经提升至七成以上。
相比之下,公司传统镍、钴业务表现相对一般。
上半年镍产品出货量为13.28万吨,与去年基本持平;钴产品出货量为1.58万吨,同比下降约24%,公司表示主要受到消费电子需求下滑影响。
从整体来看,新能源材料已经成为公司业绩增长的重要支撑。
这也是为什么华友钴业将上半年业绩增长归因于产业一体化优势。
但问题在于:
营收增长很快,并不意味着利润增长同样轻松。
第二季度已经出现“增收不增利”
如果只看半年报,很容易得出“华友钴业业绩非常强劲”的结论。
但将数据拆分到单季度后,情况发生了变化。
2026年第二季度,公司实现营业收入约297.64亿元,同比增长53.78%;但实现净利润约10.10亿元,同比下降30.76%。
也就是说:
收入增长超过50%,净利润却下降超过30%。
这意味着公司上半年利润增长主要受第一季度业绩支撑,而进入第二季度后,盈利压力已经明显增加。
为什么会出现这种情况?
其中一个重要原因就是费用快速增长。
今年上半年,华友钴业研发费用达到11.21亿元,同比增长约109%;财务费用达到17.69亿元,同比增长约94%。
收入规模快速扩张的同时,研发投入和融资成本也在明显增加。
对于一家正在加速扩张新能源材料产能的企业而言,这种现象并不难理解。
但从投资者角度来看,问题在于:
如果收入继续高速增长,而利润率却不断受到费用和成本挤压,那么营收增长的“含金量”就需要重新评估。
少数股东损益增长118%,为何引发市场关注?
除了第二季度利润下滑,华友钴业半年报中另一个受到投资者关注的数据,是少数股东损益。
今年上半年,公司持续经营净利润约51.68亿元,其中归属于上市公司股东的净利润约35.07亿元,少数股东损益约16.60亿元。
相比2025年上半年,公司少数股东损益增加约9亿元,同比增长约118%。
这个增速明显高于公司归母净利润29.38%的增速。
简单来说:
公司整体赚得更多了,但新增利润中,有相当一部分并不完全归属于上市公司股东。
这也是为什么部分投资者会对这一指标产生疑问。
对此,华友钴业证券部向媒体解释称,今年上半年少数股东损益增加,主要是由于印尼合资公司净利润同比增长。
同时,公司正极材料出货量大幅增加,正极板块盈利能力提升,而正极业务主要由合资公司巴莫科技运营。
换句话说,随着相关合资公司盈利能力增强,其少数股东对应的利润也随之增加。
因此,少数股东损益大幅增长本身并不意味着公司存在异常情况。
但对于上市公司股东而言,这个变化确实值得持续观察。
因为未来如果合资业务继续高速增长,那么公司整体利润可能继续增加,但归属于母公司股东的利润增速未必能够同步。
为什么业绩这么好,股价却跌了?
事实上,华友钴业近期股价表现已经明显弱于公司半年报的业绩表现。
今年1月,公司股价最高一度达到82.17元,7月最低跌至35.58元。
截至8月19日,年内跌幅约42.06%。
在半年报公布后,公司股价继续下跌5.54%。
这说明市场关注的已经不是过去的业绩,而是未来盈利能力能否持续。
尤其是第二季度出现净利润同比下降之后,市场可能会担忧:
第一,新能源材料价格和需求是否还能维持高增长?
第二,研发费用、财务费用快速增长会不会持续压缩利润?
第三,印尼项目的产能释放和运营成本什么时候能够恢复正常?
第四,少数股东损益是否还会继续快速增长?
这些问题,都决定了公司未来归母净利润的增长空间。
印尼产能释放,也成为影响盈利的重要变量
除了费用增长,公司部分产线停产检修也对上半年经营产生了一定影响。
公司表示,受原材料硫磺涨价等因素影响,部分产线自5月1日起停产检修,上游印尼红土镍矿湿法冶炼产能未能全面释放,导致运营成本明显上升。
对于华友钴业这种产业链一体化企业来说,资源端产能利用率非常重要。
因为公司业务规模越大,上游资源、冶炼、中游材料之间的协同效率就越直接影响利润。
如果部分产能无法正常释放,那么固定成本、能源成本以及其他运营成本就可能摊薄盈利。
因此,下半年市场可能会更加关注:
印尼项目的产能恢复情况,以及成本端压力能否缓解。
6亿至10亿元回购计划,为什么还没有实施?
值得注意的是,在股价持续下跌的背景下,华友钴业此前已经推出回购计划。
7月21日,公司发布新一轮回购方案,拟使用不低于6亿元、不超过10亿元资金回购公司股份。
公司当时表示,这是基于对未来发展前景的信心以及对公司价值的认可。
不过,截至最新回购进度公告,公司尚未实施回购。
这也成为市场关注的另一个细节。
当然,回购方案与实际实施之间存在时间差并不意味着方案一定会发生变化,但在公司股价年内已经大幅回撤的情况下,投资者自然会更加关注后续回购进展。
如果公司未来按照计划持续实施回购,理论上可以向市场释放一定的估值信心。
华友钴业真正的矛盾:增长与盈利之间
把华友钴业这份半年报拆开来看,会发现公司的核心矛盾其实非常清晰。
一方面,公司新能源材料业务正在高速增长。
三元正极材料、三元前驱体出货量均接近翻倍,产业链一体化优势仍然存在,公司在新能源材料领域的规模优势也在继续强化。
另一方面,公司利润端承受的压力也正在增加。
第二季度净利润同比下降超过30%,研发费用和财务费用大幅增长,部分印尼产能没有完全释放,同时少数股东损益快速增加。
因此,市场现在真正关心的问题已经从:
“华友钴业有没有增长?”
变成了:
“这种增长最终能够有多少真正转化成归属于上市公司股东的利润?”
这可能才是8月19日公司股价大跌背后的核心原因。
下半年,关注三个信号
对于华友钴业接下来的表现,可以重点观察三个指标。
第一,看新能源材料出货量能否继续增长。
三元正极材料和三元前驱体是目前公司重要的增长来源,如果下游需求保持旺盛,公司收入端仍有望维持较快增长。
第二,看利润率能否止跌。
第二季度“增收不增利”是当前最大的压力信号。如果下半年收入继续增长,但净利润率无法改善,那么市场对于公司业绩的预期可能仍然偏谨慎。
第三,看少数股东损益的变化。
少数股东损益增长并不一定是坏事,毕竟这意味着合资公司本身正在赚钱。
但如果未来少数股东损益长期保持高增长,而归母净利润增长明显落后,那么上市公司股东能够分享到的利润增量就会受到一定影响。
结语
华友钴业2026年上半年交出了一份“营收创纪录、归母净利润创历史同期新高”的成绩单。
但资本市场并没有简单按照这份成绩单给出正面反馈。
原因并不复杂:
投资者看的不是过去半年赚了多少钱,而是未来还能不能持续赚钱。
新能源材料出货量高速增长,是华友钴业最大的看点;而第二季度净利润下滑、费用快速增长、部分产能受限以及少数股东损益大幅增加,则构成了当前市场最大的疑虑。
因此,下半年华友钴业能否重新获得市场认可,关键还是要看一件事:
高速增长的收入,能否重新转化为稳定增长的归母利润。
如果这一点能够得到验证,那么目前的股价大幅回撤或许会成为估值修复的基础;反之,如果“增收不增利”持续,那么即使收入继续创新高,市场也未必愿意给出更高估值。