数据显示,2026年上半年,东亚银行股东应占溢利为24.16亿港元,同比增长0.37%;每股基本盈利0.91港元。董事会拟派发中期股息每股0.46港元。
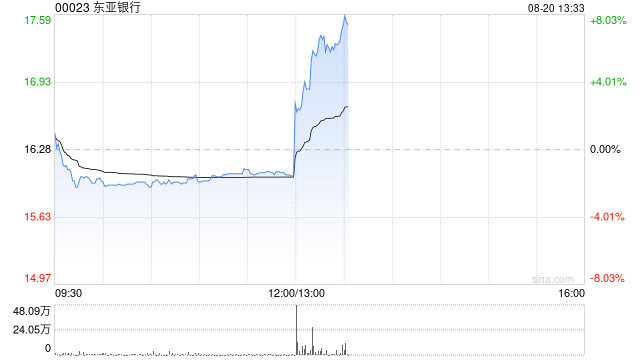
8月20日,东亚银行公布2026年度中期业绩。报告期内,该行整体收入表现保持韧性,盈利基本稳定,同时非利息收入保持较快增长,但净息差收窄以及金融工具减值损失增加等因素仍值得关注。东亚银行此前已公布将于8月20日审议中期业绩及派息安排。
数据显示,2026年上半年,东亚银行股东应占溢利为24.16亿港元,同比增长0.37%;每股基本盈利0.91港元。董事会拟派发中期股息每股0.46港元。
从经营表现来看,今年上半年东亚银行拨备前经营溢利为63.48亿港元,同比增长16.5%,增加9.01亿港元,显示核心经营能力仍保持一定韧性。
值得注意的是,该行收入结构正在发生变化。
报告期内,东亚银行净利息收入为76.97亿港元,同比增长4.8%,增加3.53亿港元。不过,在利率环境变化以及资产负债结构调整等因素影响下,集团净息差由去年同期的1.88%进一步收窄至1.85%,下降3个基点。
与此同时,非利息收入表现明显强于利息业务。
2026年上半年,东亚银行非利息收入达到34.70亿港元,同比增长19%。其中,服务费及佣金收入净额为19.21亿港元,同比增长16.1%。
据公告,服务费及佣金收入增长主要受第三方保单销售、投资活动以及贷款相关业务服务费增加推动。
交易、金融工具重估及相关对冲的净利润也实现增长,上半年增加1.48亿港元,同比增长13.2%。东亚银行表示,这主要得益于客户交投更加活跃,带动交易收入上升。
从这一变化来看,在传统利差收入承压的背景下,非利息收入正在成为东亚银行稳定经营表现的重要支撑。
净息差继续收窄,非息收入成为重要增长点
对于银行而言,净息差一直是衡量传统存贷款业务盈利能力的重要指标。
今年上半年,东亚银行净息差从1.88%降至1.85%,虽然降幅并不大,但也意味着在利率环境变化的背景下,银行依靠传统利息收入获得利润的空间仍面临一定压力。
这种情况下,东亚银行正在加大对财富管理、交易以及其他手续费业务的投入。
从此次中期业绩来看,非利息收入同比增长19%,明显高于整体盈利增速,服务费及佣金收入也保持两位数增长。
这意味着,东亚银行正在进一步降低对单一利息收入来源的依赖,通过扩大财富管理、投资及交易等业务,寻找新的收入增长点。
此前东亚银行也曾表示,将通过推动非利息收入增长,建立更具韧性和可持续性的增长平台。
经营成本保持稳定,效率进一步改善
成本端表现同样值得关注。
2026年上半年,东亚银行经营支出为48.19亿港元,同比保持稳定。
在经营支出基本稳定的同时,该行继续加大人才以及数字化能力建设,并通过一系列转型措施提升经营效率。
数据显示,上半年东亚银行成本对收入比率降至43.2%,较去年同期改善3.7个百分点。
对于银行而言,成本收入比下降意味着收入增长没有同步带来大幅成本扩张,有助于进一步释放经营效率。
从这一指标来看,东亚银行今年上半年的经营杠杆有所改善。
减值损失增加,资产质量仍需关注
不过,在盈利保持基本稳定的同时,东亚银行的资产质量和拨备压力仍然值得关注。
数据显示,2026年上半年,该行金融工具减值损失达到29.58亿港元,同比增长16.5%,增加4.19亿港元。
截至2026年6月底,集团减值贷款比率为2.71%,较2025年末的2.69%小幅上升。
与此同时,集团投资物业减值也进一步增加。报告期内,投资物业减值达到4.07亿港元,增加3.09亿港元。
这意味着,虽然东亚银行整体盈利保持稳定,但信用成本和资产减值仍然对利润形成一定压力。
尤其是在商业地产市场仍处于调整阶段的背景下,资产质量变化仍将成为市场观察该行后续业绩的重要指标。
盈利保持稳定,未来仍看非息收入表现
综合来看,东亚银行2026年上半年业绩呈现出较为明显的结构性特征。
一方面,股东应占溢利同比仅增长0.37%,净息差进一步收窄,金融工具减值损失同比增加16.5%,传统银行业务仍面临一定压力。
另一方面,拨备前经营溢利增长16.5%,非利息收入增长19%,服务费及佣金收入增长16.1%,同时成本收入比明显改善,说明该行正在通过收入结构调整和经营效率提升,对冲利率环境变化带来的压力。
从目前的业绩表现来看,“利息收入承压、非息收入补位”正在成为东亚银行盈利结构的重要变化。
未来,净息差能否企稳、非利息收入能否继续保持较快增长,以及减值损失和资产质量压力是否进一步扩大,将成为影响东亚银行后续盈利表现的几个关键因素。
此外,东亚银行此次拟派发中期股息每股0.46港元,对于关注银行股股息回报的投资者而言,派息水平同样值得关注。
整体而言,在利率环境变化和资产质量压力并存的情况下,东亚银行上半年盈利保持基本稳定,非息业务和经营效率改善成为主要亮点,而净息差及减值压力则构成后续需要持续观察的风险点。