近日,有消息称,美国联邦通信委员会(FCC)正在研究限制进口中国新型光收发模块(以下简称“光模块”)的措施,部分官员希望相关政策能够在今年公布并实施。
美国人工智能(AI)产业的发展正在进入基础设施竞争阶段,而数据中心作为AI算力的重要载体,也成为全球科技竞争的关键环节。
近日,有消息称,美国联邦通信委员会(FCC)正在研究限制进口中国新型光收发模块(以下简称“光模块”)的措施,部分官员希望相关政策能够在今年公布并实施。
这一消息引发市场关注,因为光模块是数据中心的重要组成部分,直接影响数据传输效率。如果供应链受到影响,可能对全球AI基础设施建设产生一定影响。
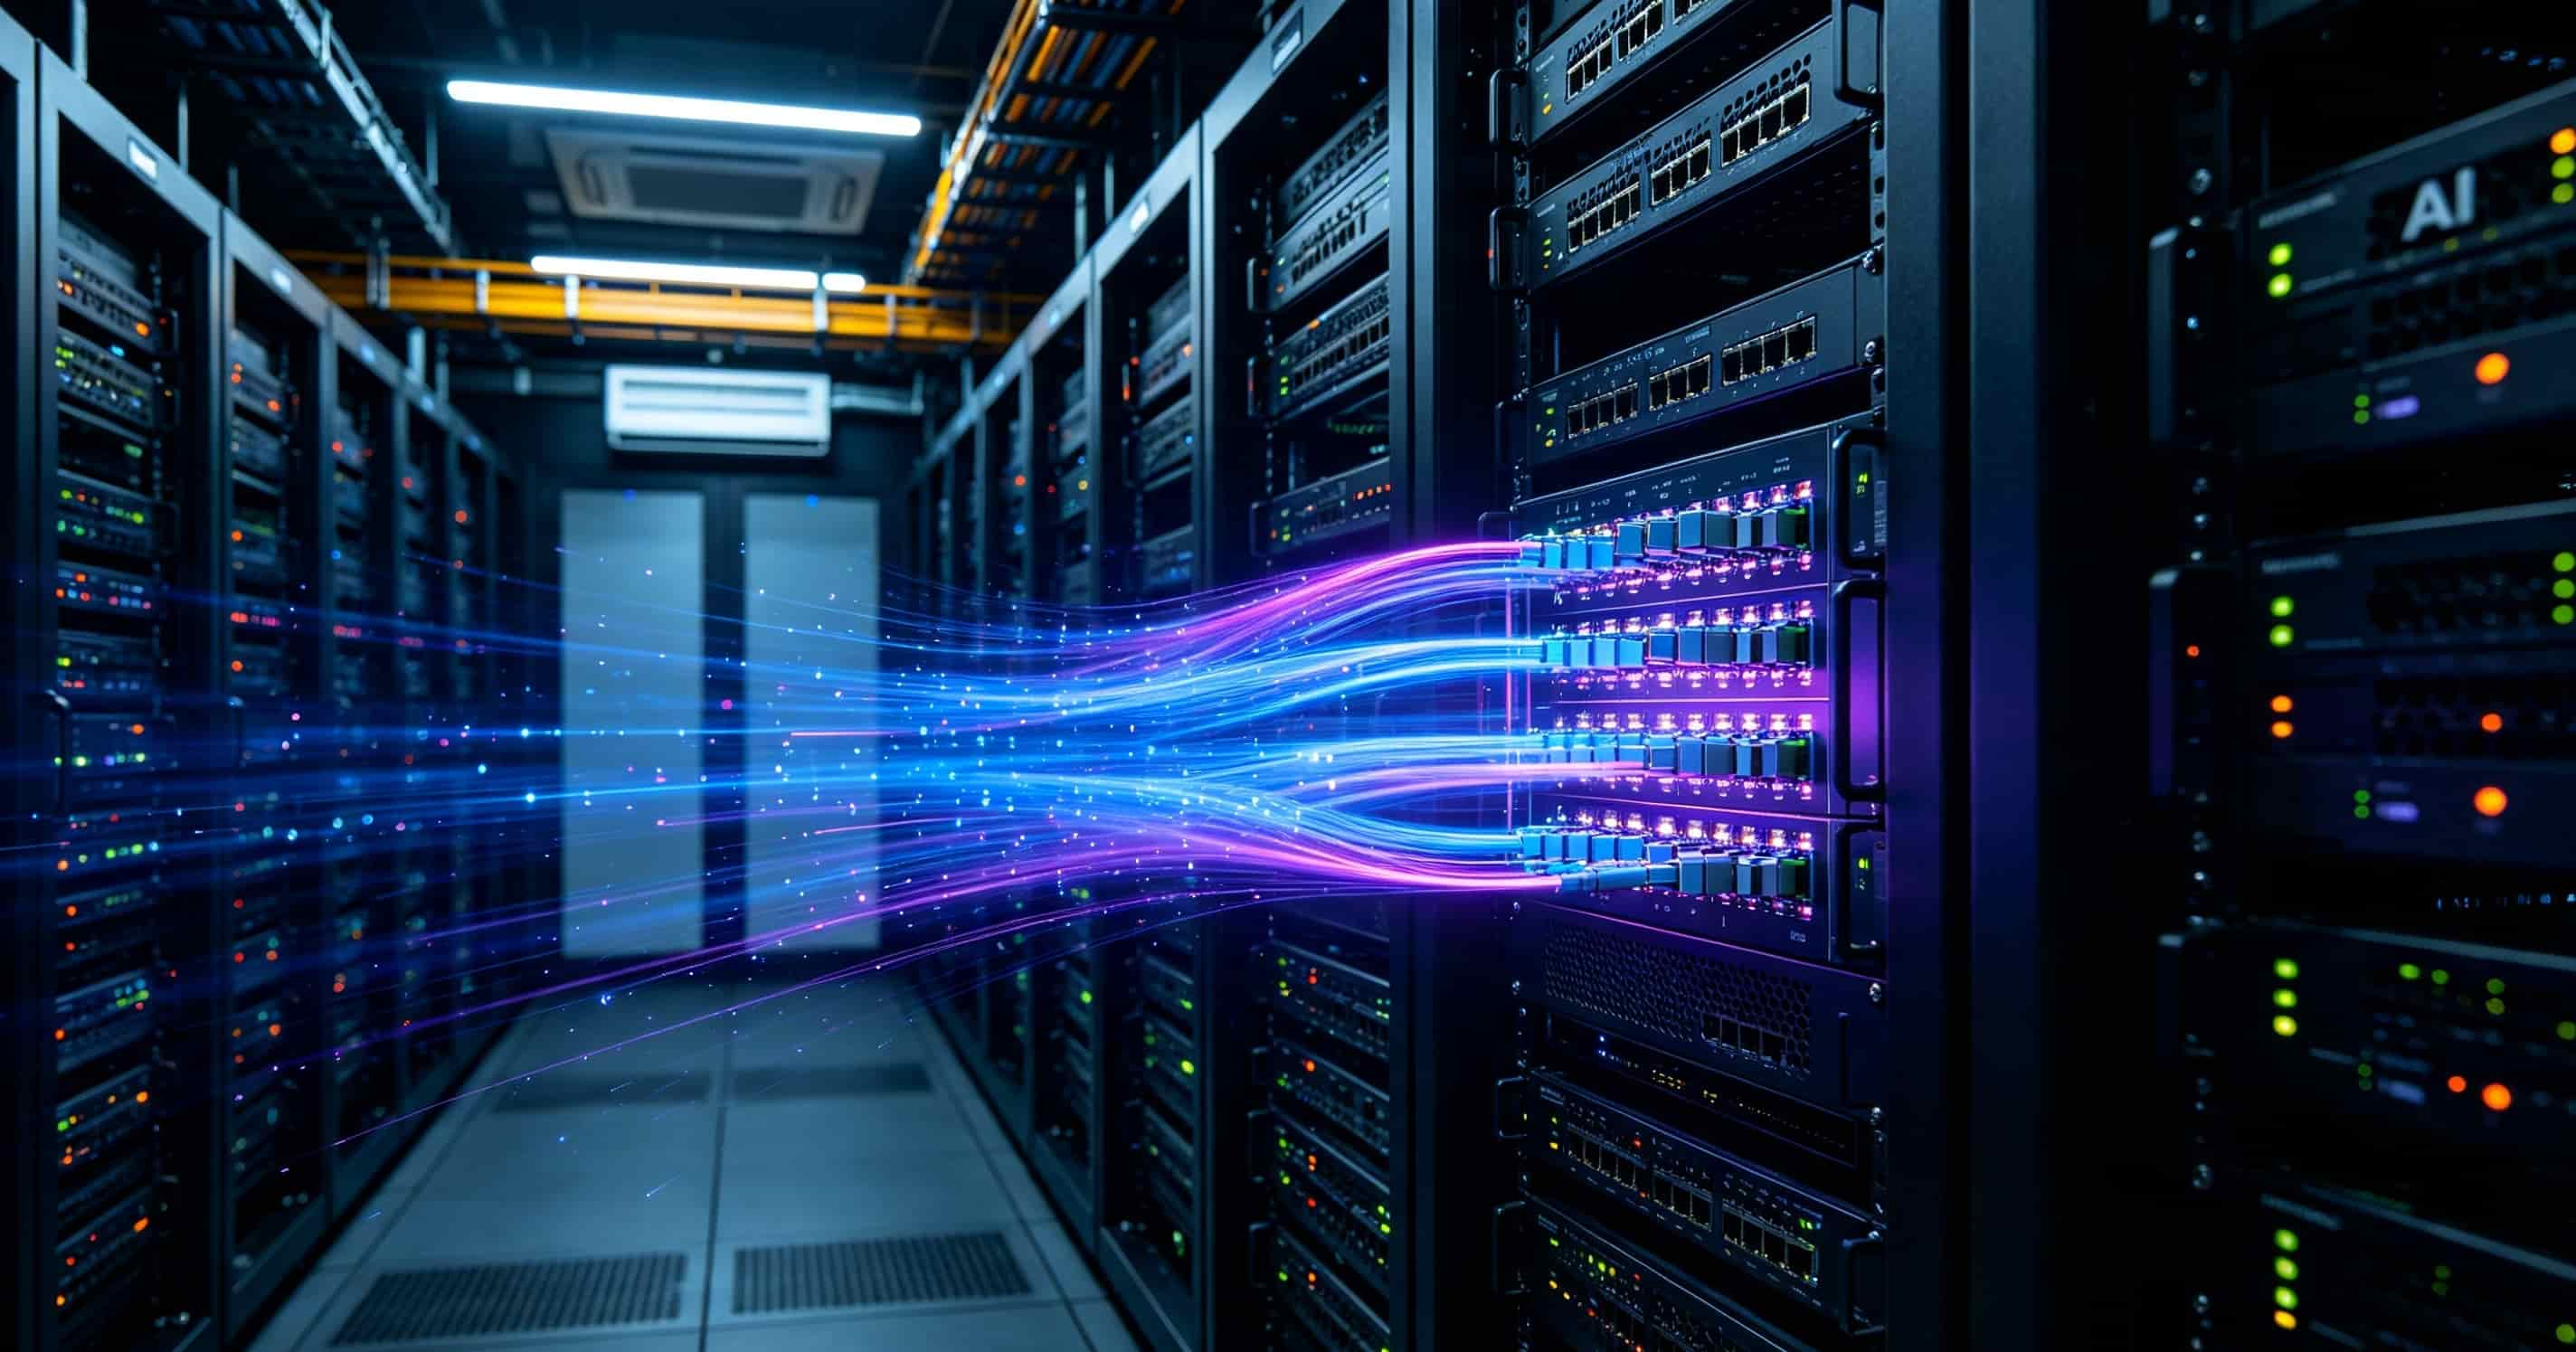
光模块成为AI数据中心关键组件
光模块主要用于数据中心内部以及数据中心之间的数据高速传输。
随着人工智能模型规模不断扩大,AI训练和推理需要更强大的计算能力,也推动全球数据中心持续扩建。
根据法国市场研究机构优乐集团的数据,在AI数据中心投资增长推动下,全球光模块市场规模预计将在未来5年达到1120亿美元,而2025年市场规模约为230亿美元。
这意味着,随着AI算力需求增加,光模块的重要性正在不断提升。
简单来说,如果芯片是AI计算的“发动机”,那么数据中心就是承载这些发动机的“工厂”,而光模块则负责保障工厂内部的信息高速流动。
美国限制措施瞄准AI产业链中游
据相关报道,美国方面考虑限制中国光模块进入美国市场,理由主要涉及所谓的数据安全风险。
不过,目前相关说法尚未公布具体证据。
从近年来美国对中国AI产业链采取的措施来看,此次针对光模块的限制,被认为是美国加强技术管控的一部分。
AI产业链通常包括多个环节:
- 上游:芯片和计算设备,提供算力基础;
- 中游:数据中心和网络基础设施,负责计算和数据传输;
- 下游:人工智能模型及软件服务;
- 应用端:机器人、无人机等具体应用场景。
此前,美国已经针对先进芯片出口实施限制,同时加强对部分AI应用领域的监管。
如果进一步限制光模块进口,相当于从AI产业链中游环节加强限制。
中国企业在光模块领域占据重要位置
市场关注此次政策影响,核心原因在于中国企业在全球光模块产业链中占据较高份额。
Counterpoint Research数据显示,目前中国中际旭创、新易盛等企业在全球光模块市场中具有较强竞争力,多家中国厂商合计占据全球光模块供应的重要比例。
相比之下,美国本土相关企业短期内难以完全替代中国供应。
业内人士认为,如果限制措施全面实施,美国数据中心运营商可能面临供应调整压力。
尤其是在AI基础设施快速扩张阶段,光模块需求正在快速增长。
如果关键零部件供应不足,可能影响数据中心建设进度。
数据中心扩张已经面临多重压力
事实上,美国AI数据中心建设目前已经面临不少挑战。
其中包括:
- 电力供应不足;
- 大型变压器产能有限;
- 地方监管政策差异;
- 电价上涨带来的社会压力。
这些因素已经影响部分数据中心建设速度。
摩根大通此前在报告中指出,美国计划到2027年完成的数据中心容量中,仍有较大比例尚未进入实际建设阶段。
在这种情况下,如果进一步限制重要供应链产品进入市场,可能增加美国数据中心建设成本。
AI竞争背后是全球供应链博弈
近年来,人工智能产业竞争已经从单纯的软件和算法竞争,延伸到芯片、能源、数据中心和基础设施等多个领域。
光模块虽然不像芯片一样受到广泛关注,但它是AI算力网络的重要基础。
随着AI模型规模不断扩大,数据传输需求快速增长,高速光通信设备的重要性也随之提升。
因此,围绕光模块的供应链调整,实际上反映的是全球AI产业链竞争加剧。
限制措施可能带来双重影响
如果美国最终实施相关限制政策,其影响可能不仅体现在中国企业出口方面。
短期来看,美国数据中心运营商可能需要寻找替代供应方案,增加采购成本。
长期来看,全球AI产业链可能进一步出现区域化趋势。
不过,科技产业的发展高度依赖全球分工。芯片、服务器、网络设备、电力系统等多个环节相互关联,任何单一环节受到影响,都可能影响整体效率。
对于AI产业而言,真正决定竞争力的,不只是某一个零部件,而是完整产业链的协同能力。
未来,随着AI基础设施持续扩张,全球企业如何平衡供应链安全与产业发展效率,将成为重要课题。