从财报来看,CoreWeave二季度营收同比增长112%,营收积压订单达到1040亿美元,且公司近期新增客户承诺超过250亿美元。
AI算力需求依然旺盛。
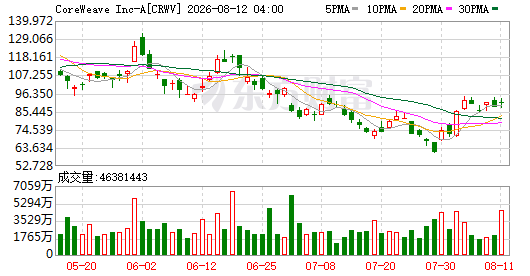
北京时间8月12日凌晨,美股AI云服务巨头CoreWeave公布2026年第二季度财报。受业绩超预期及订单持续增长提振,公司股价盘后一度大涨超过16%,截至北京时间6时50分,涨幅仍达到13.94%。
从财报来看,CoreWeave二季度营收同比增长112%,营收积压订单达到1040亿美元,且公司近期新增客户承诺超过250亿美元。
在市场重新关注AI资本开支能否持续的背景下,CoreWeave这份财报释放出一个较为明确的信号:当前AI算力需求仍处于高景气阶段,AI基础设施投资暂未出现明显降温迹象。
二季度营收同比增长112%
CoreWeave二季度实现营收25.75亿美元,同比增长112%,略高于市场预期的25.6亿美元。
盈利方面,公司二季度净亏损6.26亿美元,每股亏损1.14美元,市场此前预期亏损7.571亿美元。
非GAAP口径下,公司第二季度调整后EBITDA达到15.1亿美元,同比增长约100%。
相比利润数据,市场更加关注CoreWeave的订单情况。
截至二季度末,公司营收积压订单达到1040亿美元,较一季度末的994亿美元进一步增加。
更值得注意的是,进入第三季度后,CoreWeave又获得超过250亿美元的客户承诺,这部分订单尚未计入上述1040亿美元积压订单。
也就是说,从订单规模来看,CoreWeave未来数年的业务能见度仍然较高。
公司首席执行官Michael Intrator表示,随着企业采用AI的范围不断扩大,加上公司技术平台持续深化,客户需求正在加速。
他同时透露,第二季度签署的新客户合同预期利润率,比此前几个季度新增合同的利润率高出5%至10%。
“不是需求不足,而是供给跟不上”
在AI需求持续增长的同时,CoreWeave也在快速扩充基础设施。
公司第二季度活跃电力容量增加近500兆瓦,达到1.5吉瓦;总签约电力容量则达到约3.7吉瓦。
与此同时,公司还在继续扩大数据中心土地储备和供应商体系。
对于当前市场最关心的AI算力供需问题,CoreWeave管理层给出的判断非常直接。
公司首席执行官表示,目前面对的并不是需求不足,而是供给跟不上需求,近期产能实际上已经售罄。
从业务拓展方向来看,AI算力需求也正在从早期的大模型训练逐步向更多场景扩散。
CoreWeave认为,AI市场正在从前沿模型实验室进一步拓展至软件、工业系统、金融市场、企业工作流以及国家安全等领域,客户需求的覆盖范围正在扩大。
这也意味着,AI算力需求的增长逻辑正在从单一的大模型公司采购,逐步扩展至更加广泛的企业级应用。
AI基础设施投资仍在加速
为了满足不断增长的客户需求,CoreWeave正在持续增加资本开支。
公司预计2026年全年销售额达到124亿至132亿美元,全年资本开支预计达到350亿至390亿美元。
公司首席财务官同时表示,预计2026年年底在用电力规模将超过1.85吉瓦,高于此前超过1.7吉瓦的指引。
此外,CoreWeave已经完成业内首次英伟达Vera Rubin NVL72系统部署验证,并在英伟达Grace Blackwell平台上刷新MLPerf训练和推理纪录。
从GPU到数据中心,再到电力、网络及高速光通信,AI基础设施建设已经形成较长的产业链。
因此,CoreWeave作为AI算力基础设施运营商,其订单、资本开支和数据中心扩张情况,也被市场视为观察全球AI算力需求的重要窗口。
光通信、存储等产业链同步走强
CoreWeave财报公布后,AI基础设施产业链也出现积极反应。
隔夜美股三大指数高开低走并全线收跌,但半导体、存储和光通信板块逆势走强。
其中,SK海力士ADR上涨超过4%,光通信龙头Lumentum股价一度上涨超过3%。
Lumentum此前公布的业绩及业绩指引同样全面超出市场预期。
从产业逻辑来看,AI数据中心不断扩大,对GPU、HBM、高速网络以及光模块等核心基础设施的需求同步提升。
尤其是随着AI集群规模持续扩大,数据中心内部以及数据中心之间的数据传输量快速增加,高速光通信的重要性进一步提升。
因此,CoreWeave此次财报释放的影响并不局限于AI云服务领域,其订单增长、数据中心扩张和资本开支计划,也可能继续向GPU、HBM、光模块、服务器、电力基础设施等产业链环节传导。
AI资本开支周期暂未出现明显降温
过去一段时间,市场一直在讨论一个问题:全球科技巨头持续增加AI资本开支的趋势能否延续?
CoreWeave的最新财报给出了相对积极的答案。
从1040亿美元积压订单,到新增250亿美元客户承诺,再到全年350亿至390亿美元资本开支计划,公司仍在持续扩大AI基础设施投入。
更重要的是,公司管理层明确表示,目前最大的约束来自供给能力,而不是客户需求。
这意味着至少从AI云服务及算力基础设施这一环节来看,AI投资周期仍然保持较强韧性。
对于A股市场而言,后续值得关注的仍是算力租赁、服务器、光通信、存储、PCB以及数据中心电力基础设施等方向。随着海外AI基础设施龙头公司的订单和资本开支数据持续验证,相关产业链的景气度也有望获得进一步确认。
**风险提示:**本文根据公开市场信息整理,不构成投资建议。股市有风险,投资需谨慎。