这份规划不仅明确了未来几年煤炭行业的发展方向,也给市场释放出一个比较清晰的信号:煤炭仍将承担能源安全保障的重要作用,同时行业将进一步向大型化、智能化和绿色化方向发展。
8月10日,国家发展改革委、国家能源局印发《煤炭工业发展“十五五”规划》。
这份规划不仅明确了未来几年煤炭行业的发展方向,也给市场释放出一个比较清晰的信号:煤炭仍将承担能源安全保障的重要作用,同时行业将进一步向大型化、智能化和绿色化方向发展。
在政策持续落地的同时,煤炭市场供需也出现了一些变化。供应端受到安全监管、产能释放等因素影响,需求端则受到迎峰度夏和补库需求支撑,煤价近期表现相对坚挺。
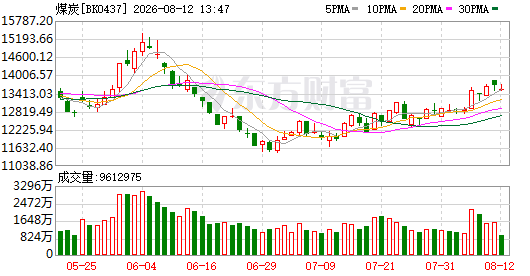
受基本面和政策预期共同影响,煤炭板块下半年以来已经明显走强,融资资金也开始持续流入。
“十五五”规划明确煤炭行业发展目标
根据《规划》,到2030年,煤炭行业将进一步提高能源供应保障能力,并持续调整生产布局。
其中几个数据值得关注。
到2030年,全国大型现代化煤矿产能比重将提升至87%,智能化煤矿产能比例提升至75%。
与此同时,煤炭安全绿色开发和清洁高效利用水平也将进一步提高,煤炭消费预计实现达峰,供需动态平衡保障机制进一步完善。
从行业角度看,这意味着未来煤炭行业的发展重点并不是简单扩大产量,而是提高先进产能占比、推动煤矿智能化建设,同时提升整个产业链的效率和安全水平。
《规划》还提出,要加快形成煤基多元化产业格局,推动现代煤炭产业体系基本建成。
对于煤炭企业而言,未来行业竞争可能越来越集中在资源储备、先进产能、安全生产和成本控制等方面。
供给释放受到限制,煤价迎来支撑
政策之外,近期煤炭市场供需变化也值得关注。
中煤能源表示,目前供应端受到监管趋严常态化、产量释放有限以及进口煤倒挂等因素影响,整体供应偏紧。
需求端则进入迎峰度夏阶段,随着用电需求增加,电煤需求保持增长,同时部分企业补库需求也开始释放。
供需两端共同作用下,煤炭价格获得了一定支撑。
中煤能源预计,全年煤炭价格中枢可能同比有所上行。
山西证券也认为,当前安全监管对煤炭供应释放形成一定约束,尤其是山西近期相关事故对炼焦煤供应的影响更为明显。
此外,今年夏季来水情况偏少,也使煤电需求获得较强支撑。
对于煤炭股而言,在当前市场更加关注上市公司业绩的情况下,后续股价能否继续上涨,很大程度上仍要看煤价能否保持稳定甚至进一步走强。
融资资金开始加仓煤炭股
基本面和政策预期改善,也体现在资金流向上。
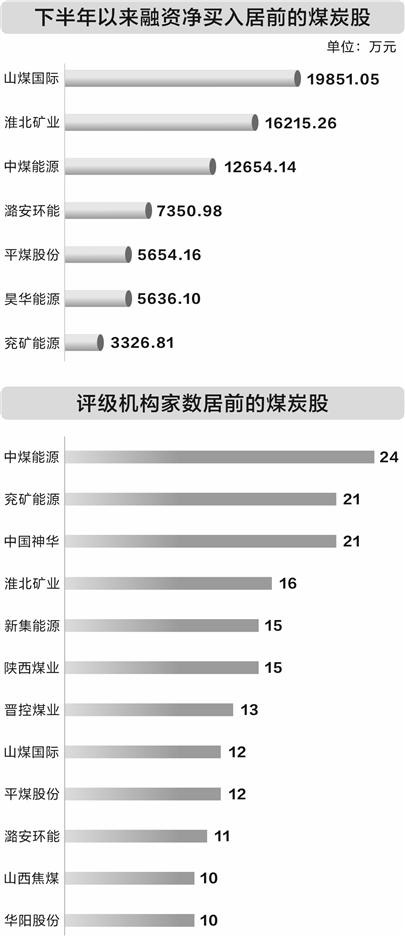
据证券时报统计,截至8月10日,煤炭板块共有7只个股融资净买入超过3000万元。
其中,山煤国际、淮北矿业和中煤能源融资净买入金额均超过1亿元。
具体来看:
- 山煤国际融资净买入约1.99亿元
- 淮北矿业融资净买入约1.62亿元
- 中煤能源融资净买入约1.27亿元
从资金变化来看,部分投资者正在增加对煤炭板块的配置。
不过,融资资金属于杠杆资金,其流入更多反映短期资金偏好,不能简单等同于股价后续一定上涨。
对于煤炭股而言,真正决定行情能否延续的,仍然是煤价、销量以及企业利润等基本面因素。
山煤国际半年净利润预计增长超五成
从上市公司业绩来看,部分煤炭企业已经释放出比较明显的增长信号。
山煤国际预计,2026年上半年归母净利润为9.6亿元至10.3亿元,同比增长46.57%至57.26%。
公司表示,业绩增长主要与两个因素有关。
一方面,受到煤炭行业供需变化影响,公司煤炭综合售价同比上升;另一方面,公司持续调整生产节奏,优化产销衔接,煤炭销售量同比增加。
按照公司2026年工作目标,全年煤炭产量不低于3500万吨。
从业绩预告来看,煤价变化已经开始直接反映到部分企业的利润表现中。
这也是当前资金重新关注煤炭板块的重要原因之一。
多家煤企上半年业绩明显改善
除了山煤国际,还有多家煤炭企业预计上半年业绩实现增长。
以业绩预告区间中值计算,昊华能源、山煤国际和陕西煤业上半年净利润同比增长分别达到:
65.68%、51.92%和50%。
其中,昊华能源预计2026年上半年归母净利润为7.43亿元,同比增长65.68%。
公司表示,业绩增长主要来自两个方面:
一是煤炭、甲醇产品销售价格同比上涨;二是公司统筹做好安全生产,在保障运营的同时实现增产,上半年商品煤销量较去年同期增加39万吨。
此外,甘肃能化、恒源煤电、盘江股份预计上半年实现扭亏为盈。
从这些公司披露的业绩来看,煤炭价格和销量仍然是影响企业盈利的核心因素。
如果煤价能够继续保持相对稳定,部分企业的利润表现可能进一步得到改善。
煤炭指数下半年上涨18%,部分个股涨幅超过30%
业绩改善也已经反映在二级市场表现中。
数据显示,煤炭指数下半年以来累计上涨18.06%。
成份股中,兰花科创和平煤股份表现较为突出,下半年以来累计涨幅分别达到36.89%和30.63%。
陕西煤业、大有能源、兖矿能源同期涨幅也均超过26%。
从板块整体表现来看,煤炭已经成为近期A股市场中表现较强的行业之一。
但需要注意的是,板块经过这一轮上涨后,部分个股短期涨幅已经比较明显。
因此,后续行情能否继续向上,不能只看政策利好,还需要观察煤价和上市公司业绩能否持续兑现。
兰花科创业绩同样出现增长
兰花科创预计2026年上半年归母净利润为8000万元至9000万元,同比增长39.18%至56.58%。
公司表示,上半年受到国内外需求变化等因素影响,煤炭市场稳步走高,煤价较去年同期明显上涨。
与此同时,国内尿素价格也受到需求变化影响,维持在相对高位。
这意味着,对于部分煤炭企业来说,利润改善并不完全来自煤炭业务本身,煤化工等相关业务的价格变化也会对公司业绩产生影响。
因此,在分析煤炭企业时,除了看煤炭产量和煤价,还需要关注公司的业务结构。
后续行情关键还是看煤价
从目前的市场情况来看,煤炭板块同时具备政策和基本面两方面支撑。
政策层面,《煤炭工业发展“十五五”规划》进一步明确了行业未来发展方向,大型现代化煤矿和智能化煤矿占比将继续提升。
市场层面,安全监管趋严、产量释放有限以及旺季需求增加,对煤价形成了一定支撑。
上市公司层面,多家煤企上半年业绩预计明显增长,也让市场看到了煤价变化对企业利润的直接影响。
但对于已经经历一轮上涨的煤炭股来说,后续行情仍需要新的业绩和价格数据来验证。
如果煤炭供需继续维持偏紧状态,煤价保持相对强势,盈利能力较强、资源优势明显的煤企仍可能受到资金关注。
反过来,如果后续供应快速恢复,或者需求不及预期,煤价出现明显回落,板块的盈利预期也可能受到影响。
因此,当前煤炭板块的核心逻辑可以概括为一句话:
政策确定行业长期方向,供需决定煤价,煤价最终决定企业利润。
对于投资者而言,在关注煤炭板块机会的同时,也需要留意部分个股前期涨幅较大的情况,避免只看热点而忽视估值和基本面变化。