债务增加→发债增加→债券供应增加→收益率上升→利息支出增加→财政压力扩大→进一步发债。
美国国债总额突破40万亿美元。
这个数字本身足以让市场警觉。
美国财政部数据显示,美国国债总规模今年3月刚刚突破39万亿美元,仅仅过去5个月,就再次跨过40万亿美元关口。与此同时,长期美债持续遭遇抛售,30年期美债收益率一度升至2007年以来高位。
但就在市场不断讨论美国债务风险之际,美国财政部长斯科特·贝森特却给出了相对乐观的判断。
当地时间8月20日,贝森特在接受采访时表示,“40万亿美元这个数字并没有什么神奇之处”,美国完全可以通过经济增长摆脱当前的债务困境。
而就在一天前,美国财政部刚刚宣布,将长期国债流动性支持回购规模至少扩大一倍,单次操作上限从20亿美元提高至至少40亿美元。
一个是不断攀升的政府债务,一个是突然加码的美债回购。
两件事放在一起看,市场真正关心的已经不只是40万亿美元这个数字,而是:美国财政部究竟在担心什么?
40万亿美元,只是一个“数字”?
贝森特显然不希望市场将40万亿美元视为美国财政危机的分水岭。
他的核心逻辑是,美国当前的财政赤字并没有表面数字看起来那么糟糕。
贝森特表示,美国2025年自然年的财政赤字约占GDP的5.7%,其中部分账面压力来自一次性因素,例如关税退款等,这类因素不会持续重复。
与此同时,美国政府正在通过新的税收政策推动企业投资。
按照贝森特的说法,允许企业对新建工厂、设备以及农业设施进行即时费用化处理,虽然短期会对财政收入形成一定影响,但本质上属于对未来生产能力的投资。
简单来说,就是先让企业加大投资,再通过未来经济增长扩大税基。
贝森特甚至用“拉开弹弓”来形容这一过程。
他的逻辑是,当前美国正在通过政策刺激企业投资,随着工厂和设备陆续投入使用,这些投资最终将转化为经济增长动力,并进一步改善财政状况。
这也是贝森特对于40万亿美元债务规模仍保持乐观的核心原因:只要经济增长速度能够跑赢债务增长速度,高债务本身并不意味着财政体系马上失控。
问题在于,市场是否愿意相信这套逻辑。
美债真正的问题,不只是40万亿美元
从债券市场的角度来看,投资者担心的从来都不只是一个整数关口。
真正的问题是:未来美国需要发行多少债券,以及市场是否还有足够的资金愿意接盘。
美国政府债务规模越来越大,意味着未来需要不断进行债务再融资。
而当长期美债收益率上升时,新发行国债需要支付更高的利息,政府的利息支出随之增加。
利息支出增加,又意味着财政压力进一步扩大;财政压力扩大,又需要发行更多债券融资。
最终可能形成一个循环:
债务增加→发债增加→债券供应增加→收益率上升→利息支出增加→财政压力扩大→进一步发债。
这也是近期长期美债遭遇抛售之后,市场最担心的问题。
尤其是30年期美债。
此前30年期美债收益率一度突破5.3%,创下2007年以来的新高。
这意味着美国政府发行超长期债务的融资成本正在明显上升。
因此,财政部此时扩大长期美债回购,并不只是简单地改善债券流动性。
更重要的是,它释放出一个信号:
美国财政部不希望长期美债收益率继续无序上行。
财政部为何突然把回购规模扩大一倍?
8月19日,美国财政部宣布,将10—20年期以及20—30年期长期国债的流动性支持回购规模至少扩大一倍。
此前单次操作上限为20亿美元,现在提高至至少40亿美元。
这项调整将于9月9日正式生效,一直持续到11月4日。
消息公布后,美债市场迅速反应。
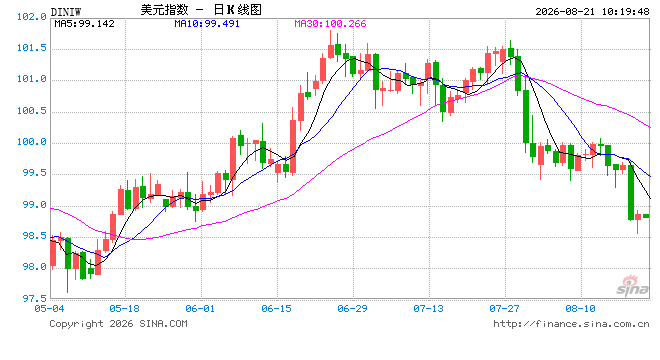
30年期美债收益率一度大幅回落,10年期收益率也同步下降,美元走弱,黄金则快速上涨。
但市场很快发现,回购带来的影响并没有持续太久。
到8月20日,美债收益率重新走高,30年期美债收益率再次回到5.2%以上。
这恰恰说明了一个问题:
财政部回购能够改善短期市场情绪,但很难从根本上改变长期美债供需关系。
贝森特对此也没有完全否认进一步扩大操作规模的可能性。
他表示,财政部拥有“丰富的政策工具”,未来单期债券回购规模甚至可能超过40亿美元。
这意味着,如果长期美债市场继续承压,财政部可能还有进一步行动的空间。
贝森特真正想解决的,是“买方罢买”
贝森特在采访中提到,当前部分长期美债市场交易清淡,并且存在一定定价偏差。
从财政部的角度来看,回购的意义之一,就是给市场中的部分老债提供更加稳定的退出渠道。
但问题在于,如果市场投资者本身就不愿意增加长期美债配置,那么财政部单纯扩大回购规模,能够发挥多大的作用?
这才是当前美债市场最大的矛盾。
过去,全球投资者长期将美国国债视为全球最重要的安全资产之一。
但现在,市场面对的是不断扩大的美国财政赤字、不断增长的债务规模,以及人工智能基础设施投资带来的巨大融资需求。
政府需要融资,科技企业同样需要融资。
当两类借款人同时争夺长期资金时,长期资本的价格自然容易上升。
换句话说:
美债收益率上升,未必只是因为投资者不看好美国经济,更可能是市场正在要求更高的期限溢价。
而这恰恰不是单纯依靠回购就能够解决的问题。
贝森特:美国可能已经“渡过难关”
面对市场对于财政赤字的担忧,贝森特给出的答案依旧相当乐观。
他认为,美国财政赤字最糟糕的阶段很可能已经过去。
接下来,美国政府还将采取削减开支和增加财政收入等措施。
贝森特透露,白宫可能在本周末或下周初公布一份更加全面的财政整固方案。
此外,他还提到,美国政府将通过打击欺诈等方式节省大量财政支出。
如果这些政策能够真正落地,那么美国财政状况确实可能出现改善。
但这里存在一个关键变量:
财政整顿究竟能否跑赢债务增长?
如果美国经济增长强劲,企业投资最终转化为生产率提升和税收增长,那么贝森特的逻辑成立。
但如果经济增长放缓,而政府支出、利息成本以及债务规模继续扩大,那么财政压力依旧可能进一步上升。
这也是为什么市场并不会仅仅因为财政部长的一句话,就重新评估美国债务风险。
通胀和就业,仍然是美联储绕不开的问题
相比财政部,市场对于美联储的关注点则有所不同。
贝森特认为,近期整体通胀上升主要受到油价等因素影响,并没有出现明显的二阶效应向核心通胀扩散。
他还认为,美国服务业薪资增速正在放缓,低收入群体收入有所改善,药品价格也出现明显下降。
在就业方面,贝森特承认近期就业数据存在一定噪音,但认为美国制造业和建筑业就业仍然保持较强表现。
如果按照这一判断,美国经济并没有出现明显失速,而通胀也在逐步降温。
这意味着,美联储未来是否降息,仍然存在较大的政策空间。
但问题恰恰出现在这里。
财政部希望压低长期美债收益率,而美联储的首要任务仍然是控制通胀。
如果财政部的回购行动导致长期收益率明显下降,金融环境可能重新趋于宽松。
对于仍然关注通胀的美联储而言,这未必完全是好消息。
因此,财政政策与货币政策之间如何协调,也将成为市场下一阶段关注的重点。
美元走弱,黄金为何受到支撑?
值得注意的是,近期美债市场的波动已经开始通过美元和黄金传导到全球资产市场。
当美国财政部积极采取措施压低长期融资成本,而市场又开始担忧美国债务持续扩张时,美元资产的风险溢价可能发生变化。
这也是近期黄金受到关注的重要原因。
黄金本身不产生利息,因此过去长期受到实际利率和美元走势影响。
当美债收益率下降、美元走弱时,持有黄金的机会成本下降,黄金通常会获得一定支撑。
而如果市场进一步形成“美国债务不断增加、财政赤字难以快速收缩”的预期,那么黄金作为非主权信用资产的配置价值也可能进一步提升。
当然,这并不意味着黄金会一路上涨。
如果美国经济重新走强、通胀重新升温,并推动美联储维持高利率甚至重新收紧政策,黄金同样可能承受压力。
因此,黄金后续走势依然需要观察美债收益率、美元以及美联储政策三条主线。
40万亿美元之后,真正的考验才刚开始
美国国债突破40万亿美元,本身并不意味着美国财政体系已经出现危机。
贝森特所说的“40万亿美元没有什么神奇之处”,从技术层面看也并非没有道理。
真正需要关注的,是40万亿美元之后,美国还能否维持足够的经济增长,以及全球投资者是否仍然愿意以合理的利率购买不断增加的美国国债。
财政部扩大回购,可以缓解短期压力,却很难改变美国财政赤字、债务规模和长期融资需求这些结构性因素。
所以,40万亿美元不是终点,而更像是一个新的观察起点。
如果未来美国经济增长能够持续改善、财政赤字逐步收窄,当前的债务压力或许能够得到缓解。
但如果债务继续快速增长,同时长期美债需求持续下降,那么财政部可能需要投入更多政策工具来稳定市场。
而这场“债务—收益率—财政赤字”的博弈,最终也将影响美元、黄金、美股乃至全球资产价格。
对投资者而言,真正值得关注的或许不是美国国债什么时候突破下一个整数关口,而是:
当美国需要越来越多资金为债务和AI投资融资时,全球资本还愿意以多高的价格为美国提供资金?
这才是40万亿美元之后,美国债务问题真正的答案。