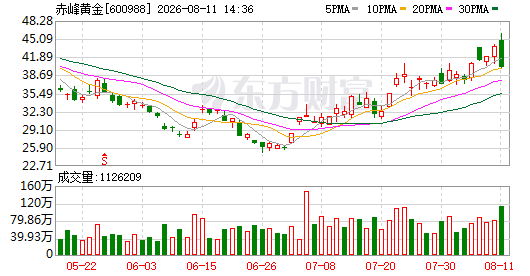
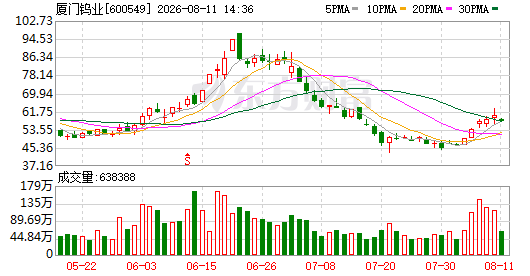
赤峰黄金(600988.SH)与厦门钨业(600549.SH)同步披露公告称,双方共同投资的合资公司厦门赤金厦钨金属资源有限公司,决定暂停位于老挝川圹省勐康县的稀土项目运营。
A股上市公司赤峰黄金和厦门钨业,暂停了一项在老挝的稀土资源开发项目。
近日,赤峰黄金(600988.SH)与厦门钨业(600549.SH)同步披露公告称,双方共同投资的合资公司厦门赤金厦钨金属资源有限公司,决定暂停位于老挝川圹省勐康县的稀土项目运营。
公告显示,暂停运营主要是因为当地稀土资源政策体系不断完善。赤金厦钨在全面审视和优化相关业务后,为响应并严格遵守稀土资源开发政策要求,决定暂时停止勐康稀土项目运营。
目前,公司尚无法确定项目何时恢复,后续将继续关注政策变化以及项目进展。
这意味着,一项原本被寄予“锁定海外稀土资源”希望的项目,在完成收购并进入试采阶段后,暂时按下了暂停键。
斥资近1900万美元拿下矿区,项目为何突然暂停?
赤金厦钨成立于2022年,由赤峰黄金持股51%、厦门钨业持股49%。
2024年3月,赤金厦钨旗下全资子公司CHIXIA Laos与老挝当地目标公司股东签署协议,以现金及承债式收购方式,支付约1896.30万美元,取得目标公司90%股权,从而控制面积约50平方公里的勐康稀土矿。
到2025年3月,该项交易完成。
按照当时的规划,这笔交易的核心目的较为明确:为厦门钨业的稀土深加工业务寻找稳定的境外原料来源。
从资源禀赋来看,勐康项目也并非没有吸引力。
公告显示,该矿主要矿种为稀土矿,保有矿石量约1.25亿吨,平均品位238.04克/吨,剩余可开采年限约7年。
但项目推进并不顺利。
2025年,赤金厦钨生产稀土产品998.56吨,全年归母净利润亏损约1.07亿元。
2026年一季度,项目产量进一步降至63.60吨,虽然当期已经实现小幅盈利,但贡献非常有限。
对于赤峰黄金和厦门钨业而言,这项业务目前对整体业绩的影响并不算大。
2025年,项目亏损分别影响两家公司归母净利润约5406万元和5344万元,占各自当年归母净利润的比例仅约1.75%和2.31%。
到了2026年一季度,项目对两家公司利润的贡献更是微乎其微。
因此,此次暂停更值得关注的,并不是短期业绩影响,而是其背后的海外资源开发环境变化。
老挝稀土政策正在发生变化
过去几年,老挝稀土资源开发曾受到中国企业关注。
一方面,老挝拥有一定的稀土资源禀赋;另一方面,其地理位置与中国南方稀土产业链存在较强的连接条件。
但近两年,当地政策方向正在发生变化。
过去以资源开发、原矿出口为主的模式,正逐渐向加强资源管控、提高本地加工能力转变。
从政策趋势来看,老挝正在收紧新增矿业项目审批,同时加强对存量项目的监督和评估,并对稀土等战略矿产的出口提出更高要求。
这意味着,单纯依靠“海外拿矿—采选—出口”的传统模式,未来面临的政策不确定性可能越来越高。
对于中国企业而言,海外买矿并不意味着获得了永久、稳定的资源供应。
矿权、环保、出口、税收、本地加工能力以及所在国政策变化,都可能影响项目最终的经济效益。
此次勐康项目暂停,就是一个较为典型的案例。
稀土正在从“普通资源”变成战略资源
此次项目暂停的另一个背景,是全球关键矿产资源竞争正在升温。
稀土并不是单一矿种,而是由17种金属元素组成,在磁性材料、航空航天、新能源汽车、机器人、风电以及智能制造等领域都有重要应用。
尤其是在新能源汽车、工业机器人和先进制造等产业快速发展的背景下,高性能永磁材料对稀土资源的需求持续受到关注。
中国目前在全球稀土产业链中仍具有明显优势。
美国地质调查局数据显示,截至2025年,中国稀土储量约4400万吨,占全球总储量的一半以上;2025年中国稀土产量约27万吨,占全球产量接近七成。
更重要的是,中国已经形成从稀土采矿、冶炼分离到永磁材料和终端应用的完整产业链。
因此,稀土资源的战略价值已经不仅体现在“矿有多少”,还体现在谁能够掌握从资源到材料再到终端应用的完整产业链。
随着全球新能源、人工智能、机器人等产业快速发展,关键矿产的战略属性正在进一步提升。
海外拿矿,正在从“资源逻辑”转向“产业链逻辑”
从此次项目暂停来看,一个值得关注的变化是:
未来中国企业进行海外矿产资源投资时,单纯拥有矿山资源可能已经不够。
过去,海外资源投资的重要逻辑是“先把资源拿下来,再考虑后续开发”。
但在政策监管趋严的情况下,资源所在地越来越希望提高本国资源附加值。
这意味着,企业不仅需要考虑矿产储量和品位,还需要同时评估当地政策、环保要求、出口限制、本地冶炼能力以及产业链配套。
尤其对于稀土、钨、锂、钴等战略性矿产而言,资源安全已经逐渐从企业经营问题上升为产业链和国家战略问题。
今年6月15日,《中华人民共和国矿产资源法实施条例》正式施行,稀土、钨、锂、钴、镓、锗等关键矿产被纳入国家级战略性矿产资源目录。
这意味着,国内对于战略性矿产资源的管理正在进一步强化。
与此同时,全球范围内围绕关键矿产资源的竞争也在持续升温。
资源国希望提高资源附加值,中国企业则需要确保产业链供应安全,全球新能源、先进制造和科技产业的发展又持续增加关键矿产需求。
多重因素叠加之下,海外矿产资源开发已经越来越难以单纯按照传统商业项目进行评估。
两家上市公司的影响有多大?
从目前披露的数据来看,勐康项目暂停对赤峰黄金和厦门钨业短期业绩的直接影响相对有限。
一方面,项目目前仍处于试采阶段,实际产量并不高;另一方面,该项目此前已经出现亏损,对两家公司整体利润的贡献有限。
因此,与其说这是一项影响上市公司基本面的重大事件,不如说它更像是一次海外资源项目经营环境变化的缩影。
对于赤峰黄金而言,公司主营业务仍以黄金采选冶为主,稀土项目并非核心利润来源。
对于厦门钨业而言,稀土业务虽然是公司重要业务之一,但公司同时布局钨钼、新能源材料等多个产业。
真正值得关注的,是两家公司未来是否会调整海外稀土资源布局,以及老挝政策变化是否会进一步影响其他存量项目。
海外资源争夺进入新阶段
过去几年,随着新能源、半导体、人工智能和机器人等产业发展,全球企业加快布局关键矿产资源。
但资源投资的逻辑正在发生变化。
一座矿山的价值,不再只是看储量和品位,还要看能不能取得稳定的采矿权、能不能顺利生产、产品能不能出口,以及当地是否允许企业持续经营。
对于企业来说,真正具有价值的海外资源项目,可能越来越需要具备“资源+加工+合规+产业链”的综合能力。
勐康稀土项目此次暂停,也再次提醒市场:
海外矿产资源并不是“买下来就等于拿到了资源”,资源安全最终考验的仍是企业对政策、产业链和国际环境变化的综合应对能力。
随着全球关键矿产竞争持续升温,未来中国企业在海外寻找稀土、锂、钴等资源时,如何从单纯的资源获取转向产业链协同,可能会成为影响项目成败的关键因素。