截至早盘,永鼎股份、通宇通讯、通鼎互联涨停,长盈通、长进光子、德科立、灿勤科技、天孚通信、欣天科技等个股涨幅超过10%。
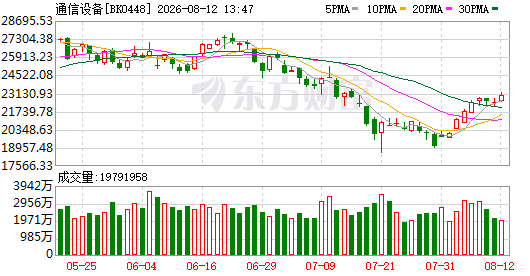
8月12日早盘,A股通信设备板块明显走强,成为市场关注的热点之一。
截至早盘,永鼎股份、通宇通讯、通鼎互联涨停,长盈通、长进光子、德科立、灿勤科技、天孚通信、欣天科技等个股涨幅超过10%。
这轮上涨并非单一因素推动。一方面,近期资金重新回流通信板块;另一方面,海外光通信龙头Lumentum最新公布的业绩和下一季度指引均超过市场预期,进一步强化了市场对AI基础设施需求的信心。
与此同时,国内政策持续推进智算中心、6G等相关产业建设,也为通信设备行业增加了新的催化因素。
资金开始重新流向通信板块
从近期资金流向来看,通信板块已经出现比较明显的资金回流。
8月11日,光模块企业新易盛、中际旭创分别位居个股资金净流入第一和第三位,两家公司合计净流入接近40亿元。
从行业来看,31个申万一级行业中有12个获得主力资金净流入,其中通信行业净流入规模最高,达到32.19亿元。
这说明,通信板块近期的上涨并不只是短线情绪推动,资金层面也出现了较明显的变化。
其中,光模块依然是资金关注的重点。
原因并不难理解。
AI模型越来越大,训练和推理需要的算力越来越多,而大量GPU和服务器之间需要通过高速网络进行数据传输。
因此,AI基础设施的扩张并不只是增加GPU数量,同时也会增加网络设备、光模块、交换机等通信硬件的需求。
算力越强,数据传输的需求往往也越大。
这正在成为通信设备行业的重要增长逻辑。
Lumentum业绩超预期,进一步刺激光通信板块
海外市场的最新消息,也给通信设备板块带来了新的催化。
8月11日美股盘后,光通信龙头Lumentum公布2026财年第四季度业绩。
数据显示,公司第四季度调整后每股收益为3.23美元,高于市场预期的2.97美元;季度净收入达到10.1亿美元,而去年同期为4.807亿美元,市场预期为9.9亿美元。
更重要的是,公司对下一季度的业绩预期同样高于市场此前预测。
Lumentum预计,2027财年第一季度净收入将在12.3亿美元至12.8亿美元之间,而市场此前预期为11.5亿美元。
公司预计第一季度调整后每股收益为4.05美元至4.35美元,市场预期为3.58美元。
也就是说,无论是已经公布的业绩,还是对未来一个季度的判断,Lumentum都给出了相对积极的信号。
对于A股通信设备企业来说,这一业绩表现强化了市场对海外AI数据中心持续扩张的预期。
AI基础设施建设,正在给通信设备带来更多需求
交银国际在研报中指出,2026年AI基础设施投资仍然保持较高水平,北美云服务提供商(CSP)的资本开支指引明显增长。
在AI数据中心建设过程中,通信网络的重要性也越来越突出。
过去市场讨论AI基础设施时,往往更关注GPU、服务器等设备。
但随着数据中心规模不断扩大,服务器之间的数据交换量快速增加,网络连接的重要性也随之提高。
交银国际预计,通信链路数量的增长速度可能超过AI加速器数量的增长速度。
该机构还预测,2026年全球AI通信网络芯片市场规模将达到1075亿美元,占整个AI芯片市场的23%。
这意味着,随着AI算力规模不断扩大,通信设备正在从“配套设施”变成AI基础设施的重要组成部分。
上海加快建设智算集群,通信设备又迎政策催化
除了市场需求,政策和产业规划也给通信设备行业带来了新的推动力。
上海近日发布软件和信息服务业“十五五”规划,提出到2030年,将软件和信息服务业打造成为经济增长的重要动力、AI应用的重要阵地以及参与全球竞争的重要平台。
其中,智算基础设施建设是一项重要内容。
上海计划实施“百千万”智算集群工程,形成“大集群+小集群+边缘算力”协同发展的算力供应体系。
在松江、临港、青浦等区域,上海计划布局十万卡级超大规模智算集群;在宝山、浦东、嘉定等区域布局千卡级智算集群。
同时,还将推动传统数据中心和信息通信机房向边缘智算中心转型,以满足企业和个人对于低时延算力的需求。
智算中心规模不断扩大,意味着服务器、交换机、光模块、网络设备以及相关基础设施都需要同步建设。
对于通信设备产业链来说,这类投资具有较强的直接带动作用。
6G星地融合也在加快推进
除了AI和智算,6G也正在成为通信行业新的长期产业方向。
据中国卫通消息,在工业和信息化部信息通信发展司指导下,IMT-2030(6G)推进组星地融合(NTN)工作组近日在北京成立。
NTN工作组主要负责推动国内相关单位参与国际技术标准制定,同时推进6G星地融合网络整体规划、核心技术研发以及产业协同。
与目前的5G相比,6G未来可能进一步加强地面通信网络与卫星通信网络之间的融合。
虽然6G距离大规模商业化仍有一定时间,但产业标准、核心技术和网络架构等工作已经逐步展开。
对于通信设备企业而言,这意味着行业的技术迭代并没有停留在AI和数据中心,还存在6G等更长期的产业机会。
融资资金也在关注部分通信设备公司
从个股资金情况来看,近期融资资金同样对部分通信设备企业保持较高关注度。
数据显示,近一个月,锐捷网络获得融资净买入约3.05亿元,通宇通讯融资净买入约1.68亿元,联特科技融资净买入约1.44亿元。
此外,武汉凡谷、大唐电信、楚天龙、卓翼科技、大富科技等公司近一个月也获得融资净买入,金额均超过千万元。
融资资金增加,说明部分投资者正在加大对通信设备板块的资金配置。
不过,融资资金本身具有杠杆属性,资金流入并不意味着股价一定会继续上涨。对于短期涨幅较大的个股,更需要关注估值和基本面是否能够匹配。
7月出现调整后,通信板块的产业逻辑并没有改变
通信设备板块在7月曾经历较为明显的调整,但从产业趋势来看,AI和数字经济的发展并没有发生根本变化。
随着AI大模型持续升级,企业对算力的需求不断增加。
而算力并不是单独存在的。
GPU需要服务器承载,服务器需要数据中心部署,数据中心需要高速网络连接,同时还需要电力、散热以及大量配套设备。
因此,AI产业链实际上是一个完整的基础设施体系。
通信设备正是其中的重要一环。
尤其是在AI数据中心规模不断扩大的情况下,光模块、交换机等高速通信设备的需求仍然具有较强的增长预期。
1.6T、硅光和CPO,可能成为下一阶段关注重点
从技术发展来看,通信设备行业也正在进入新的升级阶段。
中信证券研报显示,2026年二季度A股通信行业公募基金持仓规模继续环比提升,其中光通信核心个股仍然是机构增持的重要方向。
未来值得关注的一个变化,是高速光模块的持续升级。
随着AI算力规模增加,数据中心内部的数据传输速度要求不断提高,1.6T光模块正在加快放量。
与此同时,硅光、CPO等新技术也逐渐进入商业化导入阶段。
如果这些技术能够进一步实现规模化应用,通信设备企业的产品结构和盈利能力可能迎来新的变化。
因此,当前通信板块的投资逻辑已经不再只是简单的“AI概念”。
更重要的是,AI算力扩张正在真实转化为通信基础设施需求,而技术升级又可能进一步提高产业链的价值量。
通信设备的机会仍在,但短期涨幅也需要关注
从今天早盘的表现来看,通信设备板块已经成为市场热点,部分个股涨幅较大。
但对于投资者来说,需要区分产业景气度和股票短期涨幅。
AI基础设施投资持续增长、海外龙头业绩超预期、国内智算中心加速建设,这些因素确实为通信设备行业提供了比较明确的需求支撑。
但与此同时,部分通信设备和光通信个股此前已经经历较大涨幅,市场对AI产业链的乐观预期也已经反映在部分公司的估值中。
因此,后续真正需要关注的,仍然是订单、出货量、产品价格、利润率以及新技术放量情况。
如果产业需求继续增长,同时企业业绩能够跟上,那么通信设备板块的景气度仍有延续空间。
而从更长周期来看,AI算力建设、智算中心扩张、6G技术演进以及高速光通信升级,正在共同构成通信设备行业新的增长驱动力。
短期市场可能继续围绕热点轮动,但从产业趋势来看,通信设备仍然是AI基础设施中值得持续观察的重要环节。