7月非农就业数据表现疲软,随后公布的CPI和PPI也没有出现明显升温。原本押注美联储9月加息的部分投资者开始调整预期。
近期美国就业和通胀数据连续释放降温信号,市场对于美联储短期加息的预期明显下降。
7月非农就业数据表现疲软,随后公布的CPI和PPI也没有出现明显升温。原本押注美联储9月加息的部分投资者开始调整预期。
不过,美联储内部并没有形成统一意见。一些官员认为通胀正在改善,可以继续观察;另一些官员则担心物价压力仍然顽固,主张尽快加息。
与此同时,华尔街对于美联储后续政策的判断同样出现分歧。
古尔斯比:通胀出现改善,但仍然偏高
美国芝加哥联储主席奥斯坦·古尔斯比周四表示,最新通胀数据“略有改善”。
在他看来,如果关税以及伊朗战争推高油价等因素逐渐消退,美国通胀有望继续回落,并重新向2%的目标靠近。
古尔斯比把这种理想状态称为“黄金路径”。
不过,他也强调,目前美国整体通胀仍在3%左右,这一水平明显高于美联储2%的目标。
“通胀一直过高,我们的进展一度停滞,甚至出现倒退。”古尔斯比表示,近几个月公布的数据已经有所改善,希望这一趋势能够持续。
从最新表态来看,古尔斯比依然认为通胀是美国经济目前需要重点关注的问题,但与此前相比,他对近期通胀数据的态度已经有所缓和。
本周早些时候,他还曾表示,美国经济目前最大的麻烦并不是产业崩溃或者就业市场突然恶化,而是物价上涨过快。
这意味着,在就业市场逐渐降温的情况下,通胀仍然是影响美联储决策的核心变量。
巴尔金:现在还无法确定是否需要加息
与古尔斯比相比,里士满联储主席汤姆·巴尔金对下一步政策更加谨慎。
巴尔金周四表示,目前还无法确定美联储是否必须进一步加息,才能让通胀回到2%的目标。
他认为,有一些因素可能推动通胀自行缓解,因此现阶段并没有足够理由立即采取行动。
不过,巴尔金并没有完全排除加息可能。
他同时提醒,目前高于目标的通胀可能已经变得更加顽固,供应链问题也存在持续的风险。此外,人工智能相关投资如果持续时间较长,也可能继续推高部分商品和服务价格。
因此,在巴尔金看来,美联储当前面临的问题并不是简单的“加息还是不加息”,而是需要判断现有利率水平究竟能否让通胀继续下降。
哈马克仍坚持加息
相比之下,克利夫兰联储主席贝丝·哈马克的态度明显更强硬。
即使7月CPI和PPI数据都表现温和,哈马克仍然认为美联储应该尽快加息,以进一步压低通胀。
她认为,虽然过去两个月的通胀数据有所改善,但还不足以证明通胀趋势已经发生根本变化。
尤其是在美国通胀已经多年没有稳定回到2%目标的情况下,她对物价压力仍然保持警惕。
在7月的美联储政策会议上,哈马克曾与另外两名官员一起对维持利率不变提出异议,主张加息。
因此,目前美联储内部实际上存在比较明显的政策分歧。
一部分官员更关注就业市场降温和近期通胀改善,希望继续观察;另一部分官员则担心通胀重新反弹,希望通过加息提前压制价格压力。
最新数据让市场改变了预期
美联储内部的分歧之所以受到关注,与近期美国经济数据发生变化有关。
上周公布的7月非农就业数据明显弱于预期,随后公布的7月CPI和PPI也没有出现明显升温。
其中,7月CPI同比上涨3.4%,核心CPI同比上涨2.5%。
7月PPI同比上涨4.7%,环比持平;核心PPI同比上涨4.2%,环比上涨0.2%。
这些数据共同释放出的信号是:美国通胀压力仍然存在,但近期并没有进一步明显恶化。
市场因此开始降低对美联储近期加息的押注。
此前一周,部分交易员还预计美联储最快可能在9月启动加息,但随着就业和通胀数据陆续公布,这种预期已经明显降温。
华尔街也没有形成统一判断
除了美联储内部存在分歧,华尔街机构对于后续利率走势的判断同样不同。
其中,美国银行的观点相对激进。
美国银行经济学家阿迪蒂亚·巴夫在7月CPI公布后再次表示,他预计美联储今年将加息三次,首次加息时间可能就在9月。
他的判断是,美联储此前降息力度过大,当时主要是为了防止就业市场明显恶化,但就业市场并没有出现此前担心的严重下滑。
因此,他认为美联储现在需要逐步收回此前累计75个基点的降息。
巴夫还警告,如果美联储迟迟不采取行动,一旦通胀重新加速,长期美国国债收益率可能面临更大的压力。
但这一判断并不是华尔街的主流观点。
高盛、富国银行以及摩根资产管理均预计,美联储在2026年剩余时间内大概率维持当前利率水平。
高盛集团分析师Robert Kaplan甚至认为,美联储7月维持利率不变的决定“绝对”正确。
他认为,目前影响美国通胀的因素比较复杂,包括关税、劳动力市场、能源价格以及人工智能投资和应用等。如果过早给出明确的政策路径,反而可能限制美联储后续调整空间。
摩根资产管理首席全球策略师David Kelly同样预计美联储维持利率不变。
在他看来,随着更多数据证明工资与物价之间的持续上行循环并没有形成,美国通胀有望逐步回落。
9月是否加息,关键还是看后续数据
目前来看,市场并没有完全排除美联储9月加息的可能。
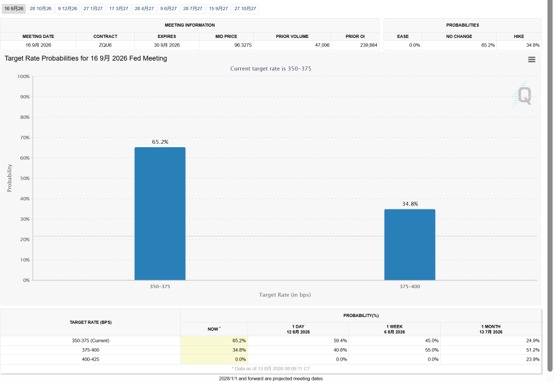
根据CME“美联储观察”数据,目前市场预计美联储9月维持利率不变的概率为65.2%,加息25个基点的概率为34.8%。
到了10月,市场预计维持利率不变的概率为50.1%,加息25个基点的概率为41.8%,加息50个基点的概率为8.1%。
这意味着,市场当前的基本判断已经从“9月可能加息”转向“9月更可能继续观望”,但加息选项并没有被完全排除。
真正决定美联储下一步行动的,仍然是未来几周公布的数据。
如果就业市场继续走弱,同时通胀保持温和,美联储继续维持利率不变的可能性会进一步提高。
反过来,如果核心通胀重新加速、能源价格再次大幅上涨,或者就业和工资数据重新走强,市场对加息的预期也可能迅速升温。
因此,当前美联储面临的并不是简单的“鹰派占上风”或“鸽派占上风”,而是通胀与就业两个方向的信号正在发生变化。
通胀仍然高于2%的目标,让鹰派官员无法轻易放松;而就业市场降温以及近期物价数据改善,又让温和派有了更多继续观望的理由。
在下一次议息会议之前,这场“鹰鸽之争”恐怕还会持续,而市场也将继续根据每一份新的经济数据重新调整对美联储政策的判断。