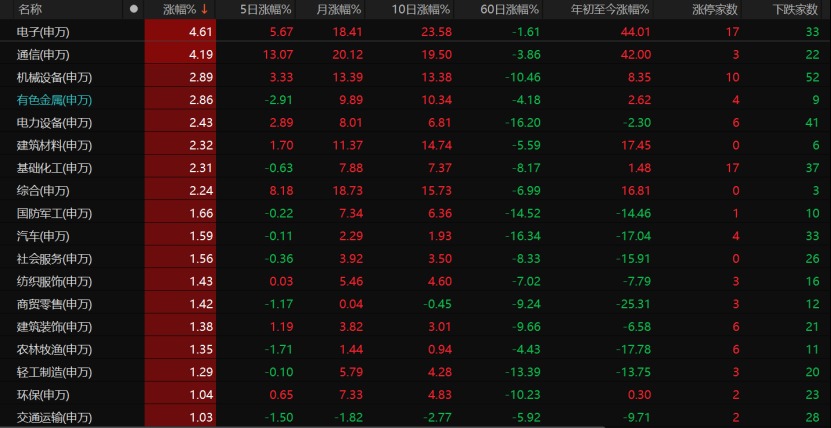
科技板块成为当天最强主线,电子、通信板块涨幅均超过4%,科创50指数大涨4.14%。长鑫科技、兆易创新、寒武纪、长电科技、中际旭创等科技股集体走强,资金重新聚焦AI算力、半导体、通信设备等高景气方向。
8月17日,A股迎来明显放量上涨,沪深京三市成交额增至2.4万亿元,超过4300只个股收红,市场赚钱效应明显回暖。
科技板块成为当天最强主线,电子、通信板块涨幅均超过4%,科创50指数大涨4.14%。长鑫科技、兆易创新、寒武纪、长电科技、中际旭创等科技股集体走强,资金重新聚焦AI算力、半导体、通信设备等高景气方向。
与此同时,以贵州茅台为代表的消费板块表现相对疲弱,白酒、食品饮料等板块出现调整。
在经历7月份的剧烈波动后,A股近期重新进入震荡修复阶段。市场真正关注的问题也随之出现:这一轮上涨究竟只是超跌反弹,还是新一轮行情的开始?
从目前的市场环境来看,机构普遍认为,A股继续修复仍有基础,但短期很难出现单边上涨行情。板块快速轮动、成交量能否持续放大,以及科技股能否实现从估值修复向业绩兑现切换,将成为决定后续行情的重要因素。
放量上涨,科技股成为市场核心
8月17日,三大指数集体走强。
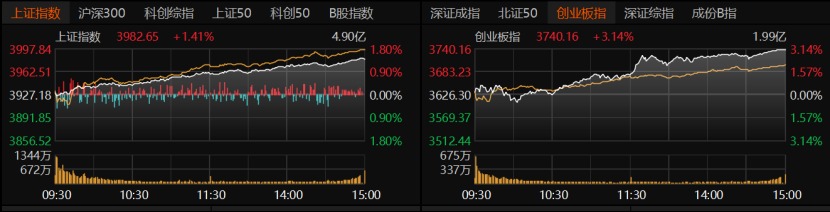
沪指上涨1.41%,收于3982.65点;创业板指上涨3.14%,收于3740.16点;科创50指数上涨4.14%。沪深300、北证50涨幅接近2%,上证50也上涨1%。
成交量同步明显放大,沪深京三市成交额较前一交易日增加约2460亿元,达到2.4万亿元。
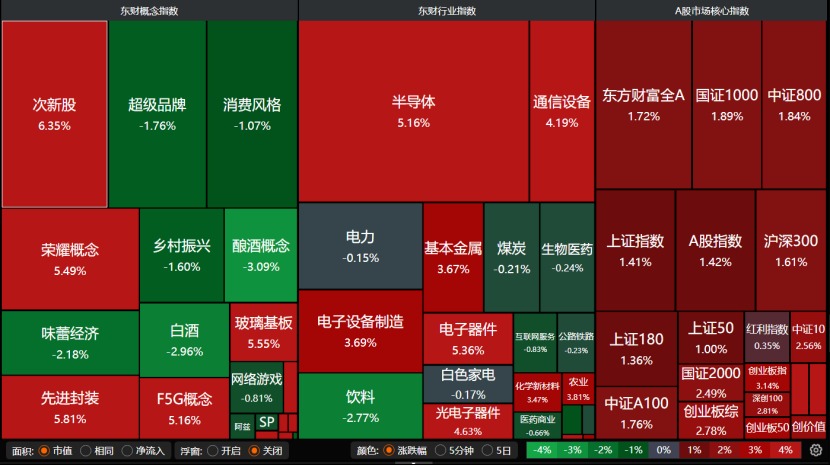
从行业表现来看,电子、通信成为领涨板块,半导体、通信设备、电子器件、光电子器件、先进封装等方向均出现明显上涨。
个股层面,科技股的资金关注度更加突出。
长鑫科技成交额达到335亿元,股价上涨12%;兆易创新上涨6.35%;寒武纪涨近6%;长电科技上涨超过9%;通富微电涨停。
通信设备方面,中际旭创成交额达到353亿元,上涨6.15%;新易盛上涨超过4%,亨通光电上涨3.3%。
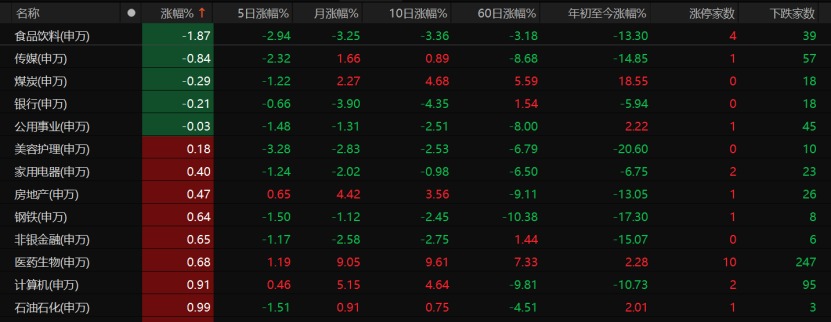
相比之下,消费板块表现明显偏弱。贵州茅台成交额超过100亿元,但股价下跌3.64%;食品饮料板块整体跌幅接近2%。
当天市场共有4335只个股上涨,仅1064只个股下跌,涨停股达到110只。
从指数到个股,从成交量到行业表现,市场风险偏好正在明显回升。
不过,放量上涨并不意味着行情已经进入全面牛市阶段。
为什么A股突然出现放量普涨?
对于这轮行情,市场人士给出的解释并不完全相同,但几个因素正在形成共振。
首先是流动性预期改善。
海外方面,市场对于美联储后续政策的预期出现变化,全球资金风险偏好有所回升;国内方面,政策持续释放积极信号,市场对于经济企稳以及流动性环境改善的预期增强。
与此同时,ETF资金以及中长期资金持续进入权益市场,也在一定程度上改善了市场资金结构。
其次是科技产业链出现新的基本面催化。
近期海外AI产业链继续保持较高景气度,算力云厂商收入和订单表现较好,AI基础设施投资仍处于扩张阶段。
与此同时,国内大模型、算力基础设施、半导体等产业也不断出现新的变化。
从先进封装、PCB到高速光模块,再到液冷、AI服务器等环节,市场对于算力硬件需求增长的预期仍然较强。
这也是近期资金重新回流科技股的重要原因。
此外,7月份科技股经历较大幅度调整后,部分资金开始寻找超跌修复机会。
因此,当前科技板块上涨实际上存在两种力量:
一部分资金在交易产业趋势,另一部分资金则在交易超跌反弹。
这也意味着,科技股后续能否继续上涨,需要更多基本面数据进行验证。
科技股到底是反弹还是反转?
这是当前市场最大的分歧之一。
乐观观点认为,科技股本轮上涨并非简单的情绪修复。
从产业层面来看,全球AI资本开支仍处于较高水平,算力需求持续增长,海外云厂商不断增加相关投入。
国内半导体产业也面临国产替代和产业升级的长期逻辑。
如果AI产业继续保持高景气,那么科技企业未来业绩增长有望逐渐兑现当前的产业预期。
在这种情况下,科技股上涨就不再只是估值修复,而可能逐步进入**“产业趋势+业绩增长+资金流入”**的正反馈阶段。
但谨慎观点同样值得关注。
部分市场人士认为,目前科技股仍处于技术性修复阶段,市场整体成交量虽然达到2.4万亿元,但距离进一步推动科技股回到此前高位所需要的资金规模仍存在差距。
如果后续成交量不能继续扩大,或者市场热点快速切换,科技板块可能再次出现分化。
因此,与其简单判断“反弹”还是“反转”,不如观察一个更加关键的指标:
科技股能否从资金驱动逐渐转向业绩驱动。
如果后续中报、订单、资本开支以及产业数据持续验证高景气,那么行情的持续性会明显增强。
反之,如果基本面无法跟上估值扩张,短期上涨仍然存在较大的波动风险。
A股“新主线”还没有真正形成
虽然8月17日科技股表现非常强势,但目前市场仍然很难确认一条绝对主线。
一个明显特征就是,近期板块轮动速度明显加快。
科技股上涨的时候,消费、金融等传统方向可能承压;资金转向其他板块之后,科技股又可能出现调整。
这意味着目前市场仍然存在较强的结构性博弈。
从中期来看,AI产业链依旧是市场关注度最高的方向之一,但资金已经开始寻找更加确定的细分领域。
相比单纯炒作AI概念,市场可能更加偏好:
有订单、有业绩、有技术壁垒的算力硬件企业。
其中,先进封装、高速通信、PCB、光模块、半导体设备等方向仍然值得关注。
与此同时,国产替代也成为另一条重要逻辑。
在全球科技产业链不断调整的背景下,国内半导体、核心零部件、高端制造等产业仍存在较大的国产化空间。
因此,**“算力硬件+国产替代”**可能成为科技板块下一阶段的重要观察方向。
消费板块为什么反而走弱?
科技股大涨的另一面,是消费板块明显承压。
8月17日,贵州茅台下跌3.64%,食品饮料板块跌幅接近2%。
这并不意味着消费行业基本面突然恶化,而更多反映了当前市场资金的再配置。
在成交量明显放大的情况下,增量资金首先集中进入弹性更高、产业催化更密集的科技成长方向。
而消费板块此前相对防御的属性,在风险偏好提升之后吸引力有所下降。
不过,从估值和基本面角度看,消费领域部分资产已经经历较长时间调整。
如果后续居民消费、企业盈利以及内需数据出现明显改善,部分低估值消费资产仍然可能迎来估值修复。
因此,当前市场并不是简单的“科技涨、消费跌”,而更像是资金正在进行新一轮风格再平衡。
后市关键:成交量能否继续放大
对于A股后续行情,成交量可能比单日涨跌幅更加重要。
8月17日市场成交额达到2.4万亿元,已经明显高于此前水平,但部分机构认为,如果科技股想要重新回到7月份之前的高位,需要更大的资金承接。
如果成交额能够持续维持在高位,并逐渐突破此前的量能水平,那么市场有望形成更加稳定的上涨结构。
反之,如果成交量再次快速萎缩,指数在接近关键压力区域后可能出现调整。
从技术层面看,沪指4000点附近已经成为市场关注的重要心理关口,上方4050点附近也存在一定压力。
因此,短期行情更可能表现为:
指数震荡、板块轮动、个股分化,市场重心逐步上移。
而不是指数连续快速上涨。
后市关注三条线索
综合目前市场环境,后续可以重点关注三个方向。
第一,AI算力产业链。
重点观察海外AI资本开支、国内算力需求以及相关企业订单和业绩能否继续兑现。
第二,半导体国产替代。
先进封装、半导体设备、高端芯片以及关键零部件等方向,仍然具有较强的产业逻辑。
第三,低估值资产修复。
随着科技板块上涨,市场资金可能逐渐向估值相对较低、基本面存在改善预期的消费、医药、机械设备以及部分周期行业扩散。
这意味着未来市场可能从单纯的科技行情逐渐转向更加均衡的结构性行情。
总结
8月17日A股放量普涨,既是市场情绪明显修复的表现,也是科技产业趋势重新获得资金认可的体现。
不过,目前还不能仅凭一天的大涨判断新一轮单边行情已经开启。
真正决定行情能否持续的,不是指数上涨多少,而是成交量能否持续、产业趋势能否兑现,以及企业盈利能否跟上估值扩张。
短期来看,A股仍处于震荡修复阶段,板块轮动可能继续加快。
对于科技股而言,AI算力和国产替代仍是值得重点观察的方向;对于整体市场而言,均衡配置可能比单纯追逐热点更加重要。
如果后续成交量持续放大、科技产业链业绩不断兑现,同时国内经济预期进一步改善,那么当前的“反弹”才有可能逐渐演变成更具持续性的结构性行情。