截至8月10日,爱丽家居静态市盈率达到385.03倍,而所属行业静态市盈率仅为28.40倍,公司明确提示相关指标已经严重偏离基本面,并存在非理性炒作风险。
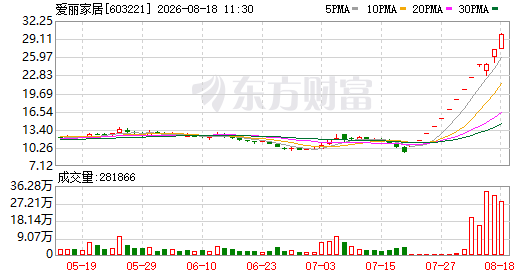
8月17日晚间,爱丽家居发布股票交易停牌核查结果及风险提示公告。公司股价此前出现连续上涨,自7月21日至8月10日累计11个交易日涨停,累计涨幅达到185.56%。
截至8月10日,爱丽家居静态市盈率达到385.03倍,而所属行业静态市盈率仅为28.40倍,公司明确提示相关指标已经严重偏离基本面,并存在非理性炒作风险。
值得注意的是,爱丽家居并非此次市场关注的磷化铟产业链核心企业。公司预计2026年上半年归母净利润亏损3450万元至4050万元,基本面与近期股价表现存在明显反差。
在市场资金追逐热点的同时,磷化铟产业链近期却出现了更值得关注的产业变化:价格持续上涨、供需缺口扩大,上游原材料企业业绩明显改善。
磷化铟价格年内上涨约50%
据市场消息,磷化铟基板及外延片目前处于供不应求状态,第四季度价格预计继续上涨,涨幅可能超过10%。
如果涨价最终落地,这将成为磷化铟基板价格连续第四次上调。
实际上,磷化铟价格上涨并不是近期才出现的现象。
从2025年第四季度开始,磷化铟基板价格已经进入上涨周期。截至目前,行业已经经历三轮调价。
数据显示,截至8月10日,4英寸磷化铟衬底均价达到6500元/片,较年初上涨约50%;与此同时,上游精铟价格较年初上涨超过80%。
价格持续上涨的背后,是下游需求快速扩张与上游供给不足之间的矛盾。
磷化铟是第二代化合物半导体的重要材料,其光电性能能够覆盖光纤通信中损耗较低的1310nm和1550nm窗口,因此在高速光通信领域具有重要作用。
随着AI算力基础设施快速发展,数据中心对高速光模块的需求持续增长,磷化铟的产业价值也随之提升。
AI数据中心成为最大需求来源
当前,800G光模块正在向1.6T乃至3.2T演进。
光模块速率越高,对核心芯片和材料的性能要求也越高。
其中,磷化铟作为高速光通信芯片的重要材料,其需求正在快速增长。
市场数据显示,目前磷化铟超过80%的需求来自AI数据中心。
这意味着,AI算力基础设施的扩张,正在通过光模块进一步向上游材料端传导。
过去市场讨论AI产业链时,关注点往往集中在GPU、服务器、光模块、PCB等环节,而随着产业链继续向上游延伸,磷化铟、铟、锗等关键材料也开始受到关注。
尤其是在1.6T、3.2T高速光模块加速放量的背景下,单颗模块对相关材料的需求持续提升。
全球供给缺口可能超过70%
相比需求快速增长,磷化铟的供给扩张速度明显偏慢。
国投证券分析指出,全球磷化铟需求正在快速增长,但供给受到产能和技术壁垒限制,预计2026年有效产能只能满足约30%的市场需求,供需缺口可能超过70%。
Yole预测,2026年全球磷化铟衬底需求将达到260万至300万片,而有效产能预计只有约75万片。
即使未来产能继续增加,供需缺口仍然可能维持较高水平。
上游原材料同样存在一定壁垒。
磷化铟生产涉及高纯铟、7N级红磷等材料,对纯度和提纯工艺要求较高,这也使得行业新增产能并不容易在短期内快速释放。
此外,英伟达方面的预测显示,2026年至2030年磷化铟晶圆需求可能增长约20倍。
如果AI数据中心建设继续保持较高景气度,光模块需求持续升级,磷化铟产业链的供需矛盾可能进一步突出。
多只相关概念股上半年业绩增长
产业链景气度的提升,也已经开始反映在部分上市公司的业绩中。
截至8月17日,A股市场已有14只磷化铟概念股披露2026年半年度报告、业绩快报或业绩预告。
从已披露数据来看,其中8家公司上半年净利润规模超过1亿元。
兴业银锡、株冶集团、锡业股份、中金岭南上半年净利润分别达到22.55亿元、19亿元、15.2亿元和11.25亿元。
其中,兴业银锡预计2026年上半年归母净利润为21.4亿元至23.7亿元,同比增长168.95%至197.86%。
需要注意的是,兴业银锡并不是直接生产磷化铟的企业,其主要受益于产业链上游铟资源价格上涨。
截至2025年底,公司旗下各矿采矿许可证范围内铟资源量约为1099.3吨。
株冶集团同样值得关注。
公司预计2026年上半年实现归母净利润16亿元至22亿元,同比增长173.29%至275.78%。
公司铟锭主要应用于ITO靶材、电子半导体、焊料、合金及涂层等领域。2025年,公司铟锭业务实现营业收入9335.63万元,毛利率达到70.25%。
博杰股份净利润最高预增超8倍
从净利润增速来看,部分产业链相关公司表现更加突出。
数据显示,博杰股份、先导基电、株冶集团、云南锗业、兴业银锡、中金岭南6家公司预计上半年净利润同比实现翻倍以上增长。
其中,博杰股份预计2026年上半年归母净利润达到1.5亿元至1.85亿元,同比增长642.86%至816.20%。
博杰股份在光通信领域主要通过两种方式布局磷化铟产业链。
一方面,公司通过参股鼎泰芯源,参与以磷化铟为主的Ⅲ-Ⅴ族化合物半导体单晶及衬底材料国产化;另一方面,公司旗下博捷芯(深圳)的划片机具备用于磷化铟衬底切割的技术能力。
不过,产业链景气度提升并不意味着所有相关公司的业绩都会同步增长。
磷化铟产业链涉及资源、材料、衬底、外延、芯片、设备以及光模块等多个环节,不同公司的业务占比和实际受益程度存在明显差异。
因此,市场在关注概念热度的同时,也需要进一步区分真正拥有资源、产能、技术或订单优势的企业与仅存在概念关联的公司。
产业景气与股价炒作需要分开看
此次爱丽家居的案例,也再次提醒投资者,产业热点与个股基本面并不能简单画等号。
爱丽家居此前11个交易日连续涨停,累计涨幅达到185.56%,但公司预计2026年上半年仍将出现亏损。
截至8月10日,公司静态市盈率已经达到385.03倍,远高于行业28.40倍的水平。
公司也明确提示,股票价格短期涨幅已经明显偏离公司基本面,并存在非理性炒作风险。
因此,即便磷化铟产业本身确实存在供需缺口、价格上涨和AI需求增长等积极因素,投资者仍需要进一步判断上市公司究竟能够从产业链景气度中获得多少实际收益。
对于磷化铟产业链而言,真正值得关注的并不是“概念股”三个字,而是价格上涨能否持续、供需缺口能否兑现,以及相关企业的资源储备、实际产能和订单能否最终转化为利润。
随着AI数据中心持续扩张以及高速光模块向1.6T、3.2T升级,磷化铟产业链的景气度仍值得关注。但与此同时,短期资金过度追逐概念可能导致部分个股估值快速脱离基本面,产业逻辑与市场炒作之间的差异,也需要投资者保持警惕。